Detectan irregularidades en manejo de dinero público de ocho municipios
Durango
Fecha: 29-10-2026
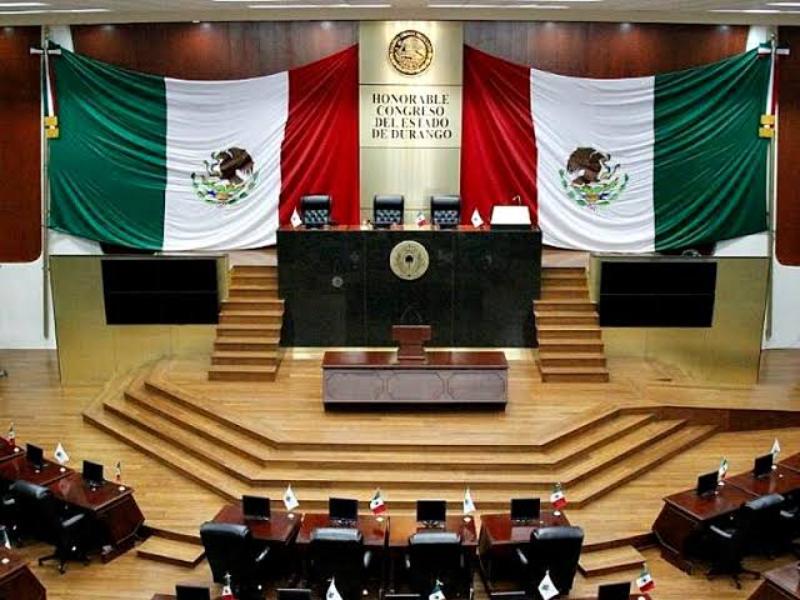
El diputado local Otniel García Navarro señaló que las cuentas públicas municipales que fueron rechazadas presentan, en su mayoría, irregularidades correspondientes a las administraciones anteriores, debido a que no se solventaron las observaciones realizadas por la Auditoría Superior del Estado. Aclaró que las revisiones se llevaron a cabo sin distinción de partidos políticos y que, hasta el momento, no se detectaron obras fantasma, aunque sí faltantes de documentación, facturas y trabajos que quedaron inconclusos.
Observaciones corresponden principalmente a gobiernos anteriores
Al referirse al caso del municipio de Poanas, el legislador explicó que las cuentas públicas revisadas comprenden ocho meses de la administración anterior y cuatro meses del gobierno que actualmente se encuentra en funciones, por lo que las responsabilidades deben identificarse de acuerdo con el periodo en que se cometieron las irregularidades.
Indicó que la mayoría de los faltantes por solventar corresponden a los gobiernos municipales anteriores, independientemente del partido político al que pertenecían. Como ejemplo, mencionó el caso de Poanas, municipio que anteriormente era gobernado por el Partido Acción Nacional y que actualmente es encabezado por el Partido Verde.
García Navarro precisó que alrededor de ocho municipios mantienen sus cuentas públicas rechazadas debido a que no lograron solventar las observaciones. Explicó que los integrantes de la comisión consultaron directamente a la Auditoría Superior del Estado para conocer cuáles municipios habían atendido los señalamientos y cuáles continuaban pendientes.
No detectaron obras fantasma
El diputado detalló que, de acuerdo con la información proporcionada por la auditoría, las principales observaciones están relacionadas con la falta de documentación y de algunas facturas.
Aclaró que, durante la revisión, no encontraron municipios con obras fantasma, es decir, trabajos que hubieran sido cobrados sin existir físicamente. Sin embargo, reconoció que en algunos casos se identificaron obras que no estaban terminadas, aunque sí existen y actualmente continúan bajo seguimiento.
Explicó que algunas cuentas fueron rechazadas porque las observaciones superaron el 10 por ciento establecido como parámetro por la comisión para determinar si una cuenta pública podía aprobarse o reprobarse.
El legislador insistió en que la revisión se realizó de manera minuciosa, con transparencia y sin considerar los colores partidistas, pues el objetivo fue evaluar la información financiera y administrativa presentada por cada municipio.
Alcaldes deben acudir directamente a la auditoría
García Navarro señaló que los presidentes municipales deben mantenerse en comunicación con la Auditoría Superior del Estado para conocer cuáles son las observaciones pendientes y qué documentación necesitan presentar para solventarlas.
Aclaró que no corresponde a los diputados indicarles qué documentos les hacen falta, sino que deben acudir directamente a la instancia fiscalizadora, encargada de proporcionarles la información necesaria para atender los señalamientos.
Indicó que los municipios todavía tendrán oportunidad de presentar la documentación correspondiente durante noviembre, cuando se habilite el sistema para subsanar las observaciones. Por ello, consideró que los gobiernos municipales deben aprovechar ese periodo para completar los expedientes y lograr que sus cuentas puedan avanzar en el proceso de revisión.
Advirtió que, si las irregularidades no son solventadas, la Auditoría Superior del Estado tendrá la responsabilidad de presentar las denuncias correspondientes ante la Fiscalía Especializada en Combate a la Corrupción, para que se investiguen los hechos y se determinen las posibles responsabilidades.
Responsabilidades deben distinguirse por administración
Sobre el señalamiento de que algunas denuncias corresponden a irregularidades detectadas durante los gobiernos anteriores, el diputado coincidió en que la mayor cantidad de observaciones proviene de las administraciones municipales que concluyeron sus funciones.
No obstante, explicó que los presidentes municipales actuales también pueden actuar legalmente contra sus antecesores si durante el proceso de entrega-recepción detectaron irregularidades. De la misma manera, la Auditoría Superior del Estado podrá presentar denuncias si las observaciones no son atendidas dentro de los plazos establecidos.
Respecto a la posibilidad de que el rechazo de una cuenta pública genere confusión entre los alcaldes que dejaron el cargo y quienes llegaron a sustituirlos, García Navarro sostuvo que las responsabilidades pueden identificarse de acuerdo con el periodo en que se ejercieron los recursos. Sin embargo, puntualizó que la decisión del Congreso del Estado de rechazar una cuenta pública constituye una determinación política con consecuencias, por lo que puede interpretarse como una sanción al municipio, aunque las irregularidades deben atribuirse a quien corresponda.
Finalmente, explicó que las cuentas públicas no pueden analizarse por separado en función de los ocho meses de una administración y los cuatro meses de otra, debido a que se revisa el ejercicio del municipio en su conjunto. Añadió que las obligaciones financieras, las deudas y los procedimientos iniciados deben tener continuidad, incluso cuando cambia el presidente municipal, ya que el municipio mantiene una misma responsabilidad institucional y el ejercicio presupuestal comprende de enero a diciembre de cada año.


