Cuentas públicas 2024 dejan 6 mil 807 mdp sin solventar en BCS
La Paz
Fecha: 19-11-2026
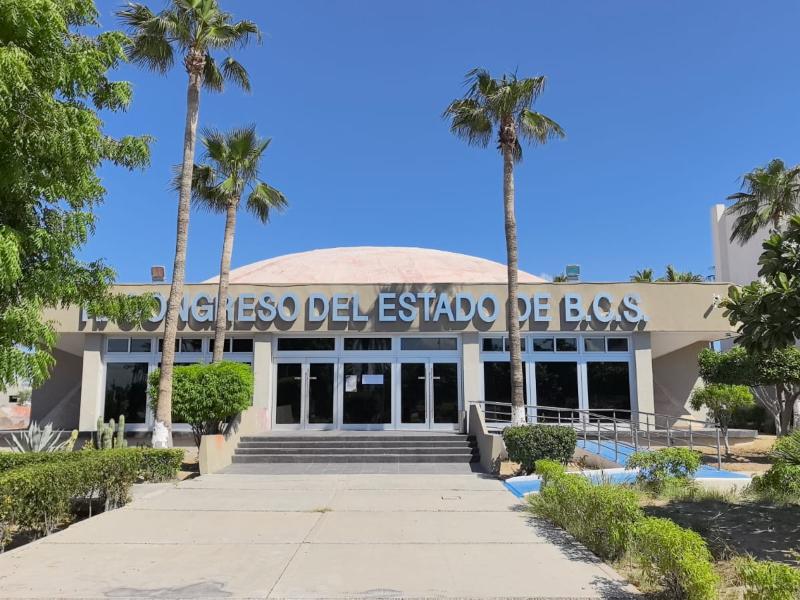
La fiscalización de las cuentas públicas 2024 de 37 entes públicos de Baja California Sur dejó mil 537 observaciones sin solventar, por un monto de 6 mil 807 millones de pesos, de acuerdo con los resultados presentados por la Auditoría Superior del Estado. Pese a los recursos pendientes de aclaración, 19 cuentas públicas fueron aprobadas por el Congreso local y 18 rechazadas.
La revisión comprendió 2 mil 305 observaciones por un monto total de 17 mil 54 millones de pesos. De estas, 768 fueron solventadas, mientras que las restantes mil 537 continúan pendientes de comprobación.
Entre las cuentas aprobadas se encuentran las del Gobierno del Estado y el Ayuntamiento de La Paz, aunque ambos mantienen montos millonarios sin solventar.
Gobierno de BCS y La Paz obtuvieron aprobación pese a observaciones
La cuenta pública 2024 del Gobierno del Estado fue aprobada por mayoría en el Congreso, pese a mantener 806 millones 224 mil pesos pendientes de aclaración, correspondientes a 52 observaciones.
De las 113 observaciones iniciales, el Poder Ejecutivo logró solventar 61, mientras que las restantes permanecieron sin aclarar.
El diputado federal del PAN, Francisco Pelayo Covarrubias, cuestionó la aprobación de la cuenta pública al considerar que no debió recibir el aval legislativo mientras existieran observaciones pendientes.
"Yo lamento mucho que hayan aprobado una cuenta pública que no está solventada", manifestó.
En contraste, la diputada local Gabriela Montoya Terrazas defendió el procedimiento de evaluación y aseguró que la calificación de las cuentas públicas responde a criterios establecidos y ponderaciones, no a decisiones discrecionales de los auditores.
"Hay una serie de calificación que se da con una ponderación, como el examen de la escuela. No es a discreción del auditor, como era antes", explicó.
La legisladora agregó que el mecanismo de evaluación fue modificado y actualmente contempla ponderaciones para determinar los resultados de las auditorías.
Los Cabos acumula 3 mil 718 mdp pendientes de solventar
En el ámbito municipal, La Paz obtuvo la aprobación de su cuenta pública 2024, aunque mantuvo 224 millones 866 mil pesos pendientes de solventar, correspondientes a 91 observaciones.
En contraste, el Ayuntamiento de Los Cabos recibió una calificación no aprobatoria. Su cuenta pública registró 3 mil 718 millones 500 mil pesos pendientes de justificar, derivados de 241 observaciones.
Mulegé y Comondú también tuvieron cuentas públicas rechazadas. El primero acumuló 619 millones 400 mil pesos pendientes de solventar, mientras que Comondú registró 150 millones 833 mil pesos.
Loreto tampoco obtuvo la aprobación legislativa, con 446 millones de pesos pendientes de solventar.
Entre los organismos operadores de agua, OOMSAPAS Los Cabos registró mil 25 millones 791 mil pesos sin solventar y tampoco obtuvo la aprobación de su cuenta pública.
Otros organismos con resultados no aprobatorios fueron OOMSAPAS La Paz, con 399 millones 200 mil pesos; OOMSAPAS Loreto, con 35 millones 700 mil pesos, y el FOIS Loreto, con 3 millones 300 mil pesos.
Alertan por reincidencia en observaciones de cuentas públicas
Entre los casos que vuelven a registrar cuentas públicas no aprobadas destacan el Ayuntamiento de Mulegé y OOMSAPAS Los Cabos, que nuevamente aparecen entre los entes con montos importantes pendientes de solventar.
Al respecto, Sergio Villarreal Nogales, integrante del Comité de Participación Ciudadana del Sistema Estatal Anticorrupción, señaló que cuando un ente público no atiende las observaciones de ejercicios anteriores debe revisarse la posible reincidencia y dar seguimiento a las responsabilidades correspondientes.
"Si no apruebas la cuenta pública el año pasado y ya te hicieron las observaciones, te hicieron que tienes que solventar esas observaciones y no las hizo el ente público, el ayuntamiento o la dependencia que manejó recursos públicos, pues se le tiene que aplicar la reincidencia", explicó.
Agregó que, además de revisar la reincidencia, deben iniciarse los procedimientos administrativos correspondientes cuando existan elementos para ello.
Las observaciones que permanecen sin solventar deberán continuar en los procesos de seguimiento de la Auditoría Superior del Estado. Estos montos representan recursos pendientes de aclaración y no constituyen, por sí mismos, una determinación definitiva de desvío de dinero ni de responsabilidades administrativas o penales.


