¿Qué hacer si perdiste tu empleo en julio?
CDMX
Fecha: 10-08-2026
México perdió 19 mil 550 empleos formales en julio; aunque el número de puestos afiliados al IMSS sigue en niveles históricos, la desaceleración laboral puede impactar las finanzas de las familias
El mercado laboral mexicano cerró julio con una señal de alerta para los trabajadores: 19 mil 550 empleos formales se perdieron durante el mes, una caída de 0.1 por ciento respecto a junio, de acuerdo con cifras del Instituto Mexicano del Seguro Social (IMSS).
Aunque el país mantiene más de 22.7 millones de puestos afiliados al IMSS, la menor generación de empleos puede representar un desafío para quienes están buscando trabajo o dependen de un ingreso fijo para cubrir sus gastos.
Y perder un empleo formal no sólo significa dejar de recibir un salario.
También puede tener consecuencias sobre el IMSS, Afore, Infonavit, ahorro para el retiro y presupuesto familiar.
¿Qué pasa con tus prestaciones cuando pierdes el empleo?
Una de las principales preocupaciones de un trabajador al quedarse sin empleo es perder inmediatamente todos sus derechos.
Pero no ocurre de manera automática.
IMSS: no pierdes la atención médica de un día para otro
Cuando termina una relación laboral, el trabajador deja de cotizar ante el IMSS a través de su patrón.
Sin embargo, existe un periodo de conservación de derechos para determinadas prestaciones, por lo que la cobertura médica no necesariamente desaparece el mismo día en que termina el empleo.
Por eso es importante verificar directamente ante el IMSS cuál es la situación de cada trabajador y de sus beneficiarios.
Además, existen mecanismos para continuar voluntariamente con la incorporación al Seguro Social, dependiendo de las circunstancias y del régimen aplicable.
Entre ellos está la Modalidad 10 del IMSS, un esquema de afiliación voluntaria al régimen obligatorio diseñado para personas trabajadoras independientes, freelancers, comerciantes o profesionistas por su cuenta. Permite acceder a servicios médicos, acumular semanas para el retiro en tu Afore y obtener prestaciones sociales sin depender de un patrón
Consejo: antes de contratar cualquier esquema voluntario, compara el costo y las prestaciones que ofrece.
¿Y qué pasa con mi Afore?
Aquí hay una buena noticia, el dinero que tienes en tu Afore no desaparece porque pierdas el empleo.
Tus recursos continúan registrados en tu cuenta individual.
Lo que cambia es que, mientras permanezcas desempleado, dejas de recibir las aportaciones obligatorias relacionadas con tu salario, por lo que tu ahorro para el retiro puede crecer más lentamente.
Además, existe la posibilidad de realizar aportaciones voluntarias para continuar fortaleciendo el ahorro para la jubilación.
Pero hay que tener cuidado con otra alternativa.
Retiro por desempleo: úsalo sólo como último recurso
Un trabajador que cumple determinados requisitos puede solicitar un retiro parcial por desempleo de su Afore.
Puede parecer una solución atractiva cuando no hay dinero para pagar la renta, la comida o las deudas.
Sin embargo, retirar dinero de la cuenta individual tiene un costo:
Reduce el ahorro destinado al retiro y puede disminuir las semanas de cotización reconocidas para efectos pensionarios, aunque existen mecanismos para reintegrar los recursos retirados y recuperar las semanas correspondientes.
Por eso, antes de utilizar este recurso conviene revisar otras alternativas.
¿Qué hacer antes de retirar dinero de la Afore?
Ordena tus gastos en tres grupos:
1. Indispensables: vivienda, alimentación, servicios, transporte y medicamentos.
2. Deudas: tarjetas de crédito, préstamos y créditos personales.
3. Prescindibles: entretenimiento, compras no urgentes, suscripciones y gastos que puedan aplazarse.
La prioridad durante el desempleo debe ser proteger el flujo de efectivo y evitar endeudarse innecesariamente.
¿Qué pasa con mi crédito Infonavit?
Perder el empleo tampoco significa que pierdas automáticamente tu vivienda.
Pero si tienes un crédito hipotecario y las mensualidades dependían de las aportaciones de tu patrón, es importante contactar a Infonavit cuanto antes para conocer las alternativas disponibles.
No esperar a acumular varios pagos vencidos puede hacer una gran diferencia.
El trabajador debe revisar su situación particular y preguntar por las opciones de apoyo que correspondan a su crédito.
La peor estrategia es ignorar el problema.
¿Cuánto dinero deberías tener ahorrado?
El dato de empleo también deja una lección para las finanzas personales.
Cuando existe un salario estable, es fácil pensar que el ingreso continuará indefinidamente.
Pero los datos del IMSS muestran que el empleo puede subir y bajar de un mes a otro.
Por eso, especialistas en finanzas personales suelen recomendar construir un fondo de emergencia.
Una meta razonable es contar con entre tres y seis meses de gastos básicos, aunque la cantidad ideal depende de la estabilidad del empleo, ingresos, deudas y responsabilidades familiares.
Ejemplo
Si una familia necesita 20 mil pesos mensuales para cubrir sus gastos indispensables:
3 meses: 60 mil pesos.
6 meses: 120 mil pesos.
No es necesario construir ese fondo de un día para otro.
Puede comenzar con una cantidad pequeña y automatizar el ahorro cada quincena.
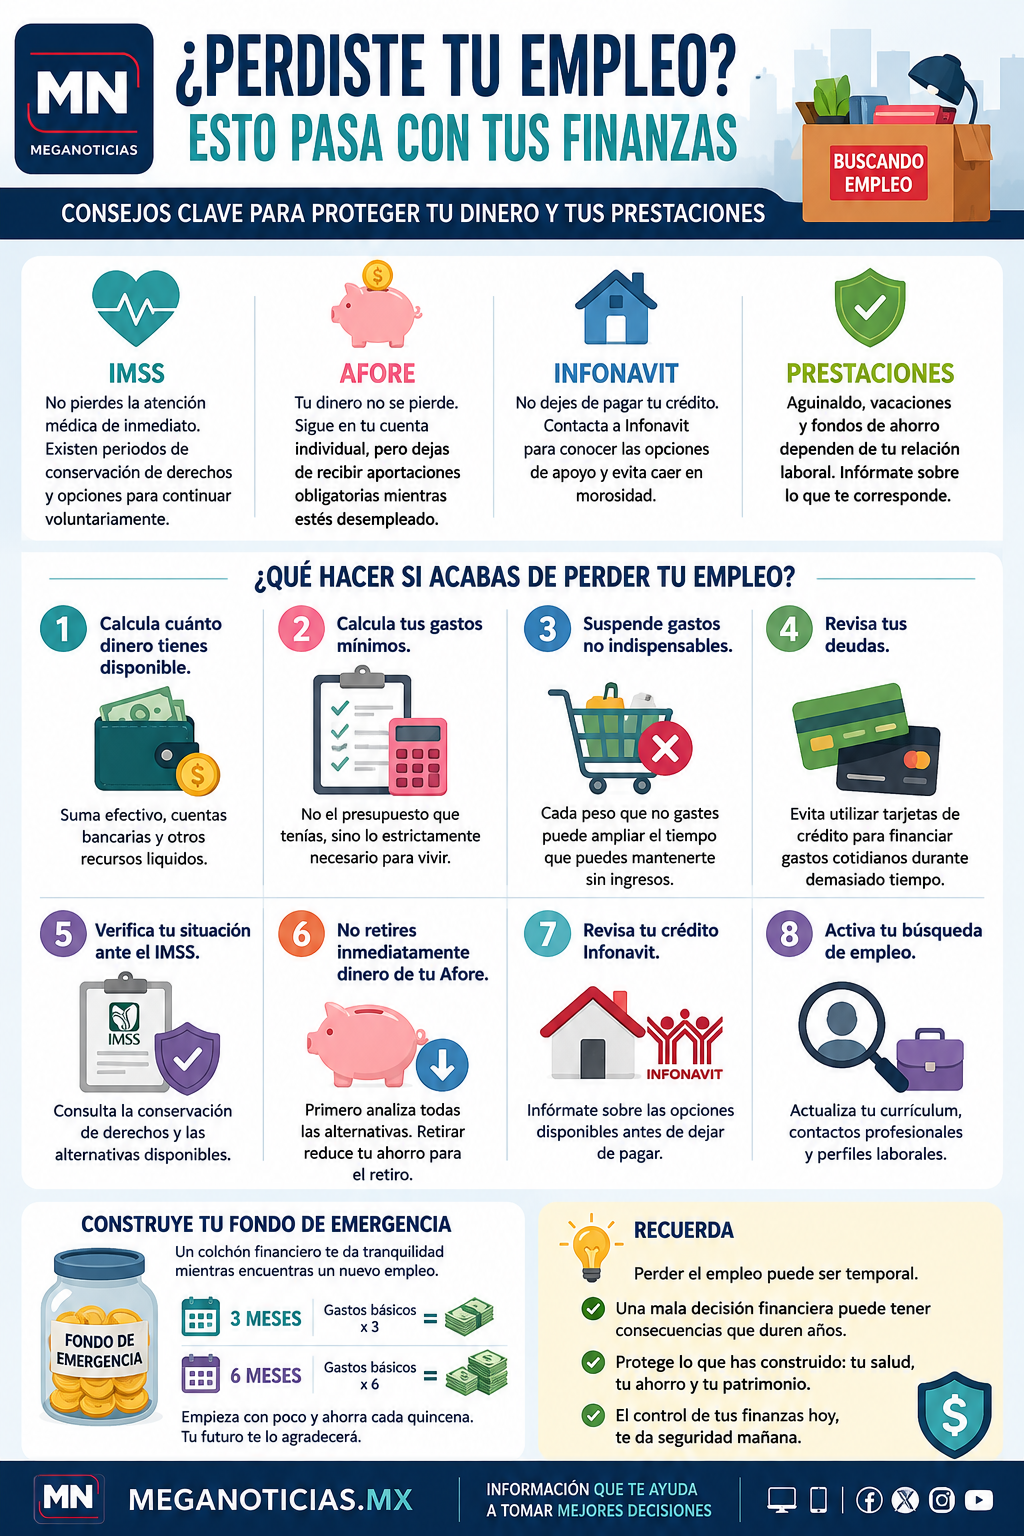
¿Qué hacer si acabas de perder tu empleo?
Antes de entrar en pánico, sigue estos pasos:
1. Calcula cuánto dinero tienes disponible.
Suma efectivo, cuentas bancarias y otros recursos líquidos.
2. Calcula tus gastos mínimos.
No el presupuesto que tenías cuando recibías salario, sino lo estrictamente necesario para vivir.
3. Suspende gastos no indispensables.
Cada peso que no gastes puede ampliar el tiempo que puedes mantenerte sin ingresos.
4. Revisa tus deudas.
Evita utilizar tarjetas de crédito para financiar gastos cotidianos durante demasiado tiempo.
5. Verifica tu situación ante el IMSS.
Consulta la conservación de derechos y las alternativas disponibles.
6. No retires inmediatamente dinero de tu Afore.
Primero analiza todas las alternativas.
7. Revisa tu crédito Infonavit.
Si tienes un financiamiento vigente, infórmate sobre las opciones disponibles antes de dejar de pagar.
8. Activa tu búsqueda de empleo.
Actualiza currículum, contactos profesionales y perfiles laborales.
El mercado laboral todavía genera empleos, pero a menor velocidad
Los datos del IMSS muestran un panorama mixto.
En los primeros siete meses de 2026 se acumularon 243 mil 78 nuevos puestos, y 95.4 por ciento de los empleos generados fueron permanentes.
Además, en los últimos 12 meses se incorporaron 326 mil 987 trabajadores al empleo formal.
Sin embargo, el crecimiento anual bajó de 2 por ciento en junio a 1.5 por ciento en julio.
Esto significa que no sólo importa cuántos empleos existen actualmente, sino a qué velocidad se están creando nuevos puestos.
La lección para tu bolsillo
El dato de julio deja una enseñanza importante:
el empleo también es un riesgo financiero.
Tener un salario no significa tener seguridad económica permanente.
La verdadera protección financiera comienza cuando una persona puede enfrentar varios meses sin ingresos sin recurrir inmediatamente a créditos caros, vender patrimonio o retirar dinero destinado al retiro.
Por eso, mientras el mercado laboral mexicano enfrenta meses de mayor y menor contratación, para los trabajadores la mejor estrategia es fortalecer tres pilares:
fondo de emergencia + ahorro para el retiro + control de deudas.
Porque perder el empleo puede ser temporal.
Pero una mala decisión financiera durante el desempleo puede tener consecuencias que duren muchos años.