OSFEM detecta irregularidades financieras y contractuales en Tenancingo
Toluca
Fecha: 12-11-2026
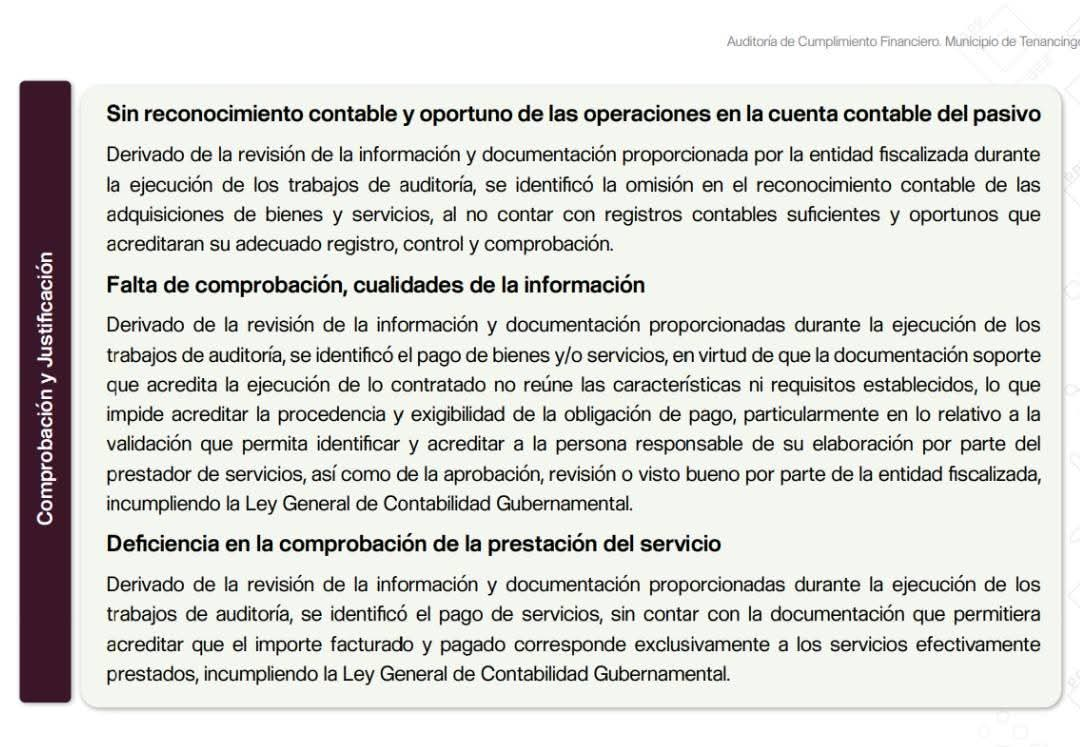
El Ayuntamiento de Tenancingo -encabezado por Nancy Nápoles, aquella que fue señalada por autosecuestrarse- presentó irregularidades en el manejo de recursos públicos, pagos de nómina, contratación de servicios y ejecución de obra pública durante 2025, de acuerdo con dos informes de auditoría del Órgano Superior de Fiscalización del Estado de México (OSFEM), que identificó 37 resultados en la revisión financiera y deficiencias en 27 procedimientos de contratación por un monto de 18.1 millones de pesos.
Los documentos corresponden a las auditorías de Cumplimiento Financiero ACF-180 y de Legalidad AL-062, realizadas como parte de la fiscalización de la cuenta pública del ejercicio fiscal 2025. Entre los señalamientos destacan pagos a trabajadores sin acreditar su relación laboral, plazas que no estaban autorizadas, falta de comprobación de servicios contratados y deficiencias en los expedientes de adquisiciones.
En la auditoría financiera, el OSFEM reportó que Tenancingo ejerció 483 millones 398 mil 500 pesos durante 2025, mientras que sus ingresos recaudados ascendieron a 491 millones 605 mil 200 pesos.
Para esta revisión, el organismo fiscalizador determinó una muestra de 310 millones 698 mil 500 pesos del presupuesto de egresos, equivalente al 78.2 por ciento del universo seleccionado. También revisó la totalidad de los ingresos reportados por el municipio.
Detectan anomalías en nómina, apoyos y obra pública
Entre los 37 resultados de la auditoría financiera se encuentran observaciones relacionadas con el pago de remuneraciones, adquisiciones, servicios profesionales, apoyos económicos y obra pública.
En materia de nómina, el organismo identificó pagos a personal mediante listas de raya sin contratos individuales de trabajo ni expedientes laborales debidamente integrados. Esta falta de documentación impidió verificar las condiciones de contratación, las funciones desempeñadas y los periodos laborados.
También señaló la existencia de plazas que no estaban autorizadas en la plantilla de personal de 2025, así como erogaciones superiores a las remuneraciones establecidas en el tabulador de sueldos, sin documentación que justificara esos pagos.
Otro de los hallazgos corresponde al otorgamiento de apoyos económicos para gastos médicos, adquisición de materiales, actividades deportivas, festividades y necesidades comunitarias. Aunque el municipio presentó solicitudes, autorizaciones, pólizas de cheque y recibos firmados por beneficiarios, no acreditó la existencia de un marco normativo que estableciera criterios de selección, priorización y distribución de los recursos.
Además la documentación entregada no permitió comprobar que los apoyos se utilizaran para los fines específicos por los que fueron solicitados y autorizados.
En obra pública, el organismo encontró deficiencias en los presupuestos base, al considerar que carecían de sustento técnico y económico suficiente para acreditar las condiciones reales del mercado. También identificó inconsistencias en las cantidades, características y especificaciones de los trabajos proyectados.
Contratos por 18.1 millones presentan deficiencias
En una segunda revisión, correspondiente a la auditoría de legalidad AL-062, se examinó 37 procedimientos de contratación. De estos, siete fueron pagados con recursos federales y tres fueron cancelados, por lo que 27 quedaron sujetos a revisión.
El monto de los contratos fiscalizados ascendió a 18 millones 196 mil 662 pesos, de un universo de 49 millones 928 mil 907 pesos, equivalente al 36.4 por ciento de los recursos estatales y propios reportados por el Ayuntamiento.
Entre los hallazgos se encuentran deficiencias en siete contratos realizados mediante invitación restringida, debido a la falta de estudios de mercado, actas de evaluación de propuestas y constancias de cumplimiento de obligaciones fiscales de los proveedores.
En cinco de esos procedimientos tampoco se presentó documentación suficiente para acreditar la recepción de los bienes o la prestación de los servicios conforme a las condiciones pactadas.
Respecto a los contratos por adjudicación directa, el organismo fiscalizador identificó que en 17 de los 18 procedimientos realizados mediante contrato pedido no existía evidencia documental suficiente para acreditar la entrega de los bienes adquiridos o la prestación de los servicios contratados.
Asimismo, señaló la falta de estudios de mercado, solicitudes de adquisición y documentación fiscal de proveedores, además de la ausencia de un Manual de Operación del Comité de Adquisiciones y Servicios.
El informe también refiere que el municipio no registró su Programa Anual de Adquisiciones, Arrendamientos y Servicios en el Sistema Electrónico de Contratación Pública del Estado de México (COMPRAMEX).
Como parte de los resultados finales de esta auditoría de legalidad, el OSFEM determinó cuatro resultados, emitió 10 recomendaciones y estableció dos pliegos de observación.