Obras en la Sombra: Subejercicio y falta de fiscalización en Veracruz
Veracruz
Fecha: 12-10-2026
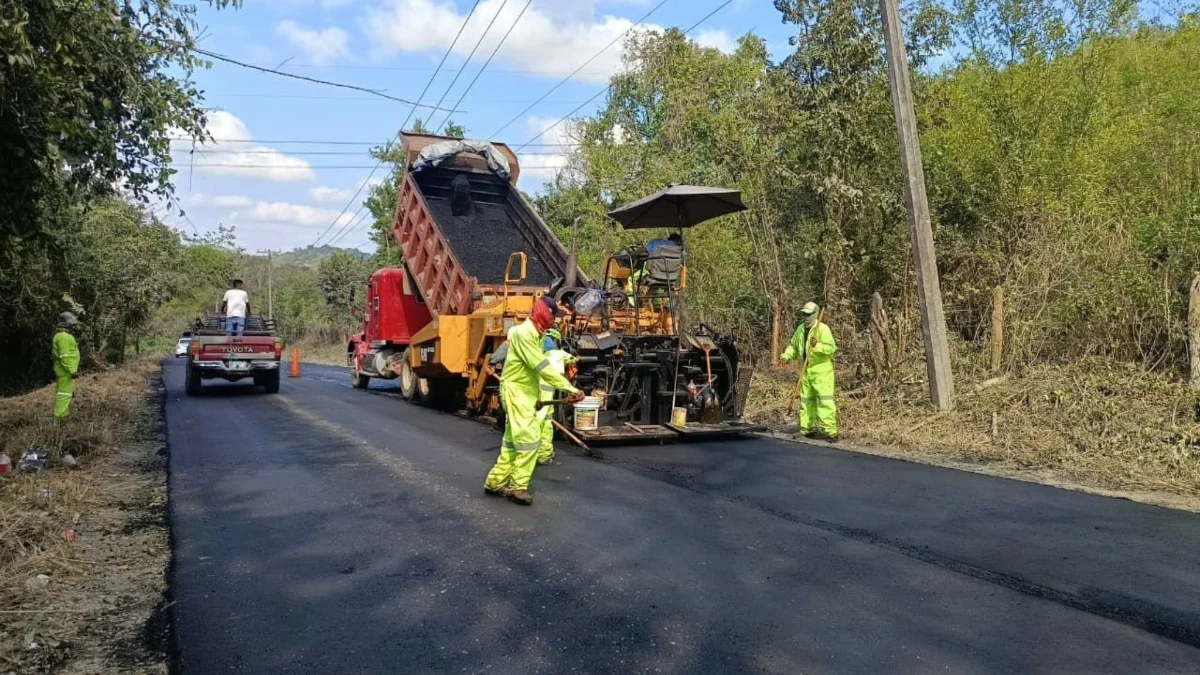
El presupuesto destinado a mejorar las carreteras, los caminos y la infraestructura pública de Veracruz enfrentó dos problemas durante 2025: una parte importante de los recursos no se ejerció y la revisión física de las obras ejecutadas abarcó únicamente una fracción de los proyectos reportados.
La Secretaría de Infraestructura y Obras Públicas (SIOP), encabezada por Leonardo Cornejo Serrano, contó con un presupuesto aprobado de 4 mil 345 millones de pesos. Sin embargo, de acuerdo con las cifras presentadas en la información de fiscalización, al cierre del ejercicio había devengado 2 mil 612 millones, mientras que mil 870 millones de pesos quedaron reportados como dinero no ejercido, equivalente aproximadamente al 45 por ciento del presupuesto autorizado.
El subejercicio representa recursos públicos que no se tradujeron en gasto devengado durante el periodo correspondiente. En una dependencia responsable de la infraestructura estatal, el dato adquiere relevancia por las necesidades de mantenimiento, rehabilitación y construcción de caminos y carreteras que persisten en distintas regiones de Veracruz.
La diferencia entre el presupuesto autorizado y el ejercido obliga a preguntar por qué los recursos no avanzaron al ritmo previsto, qué proyectos fueron afectados y cuáles fueron las razones administrativas, técnicas o contractuales que impidieron su ejecución. No obstante, las cifras presupuestales, por sí solas, no permiten determinar el destino final del dinero ni establecer que todos los recursos pendientes correspondieran a obras canceladas.
CARRETERAS Y CAMINOS, ENTRE LOS RECLAMOS PENDIENTES
Las condiciones de la infraestructura carretera forman parte de los señalamientos sobre el desempeño de la dependencia. La diputada local Indira Rosales San Román cuestionó la situación de los caminos y la existencia de infraestructura pendiente.
"Las condiciones que presentan las carreteras y los caminos del estado, así como los pendientes en materia de infraestructura, son muchas, lo que coloca el ejercicio del presupuesto en el centro de la discusión: no se trata solamente de cuánto dinero fue autorizado, sino de cuánto se utilizó y qué resultados concretos obtuvo la población".
La falta de ejecución de una parte considerable del presupuesto abre interrogantes sobre la planeación y el cumplimiento de las metas de obra pública. Para las comunidades que dependen de caminos en mejores condiciones para trasladarse, acceder a servicios o transportar mercancías, los retrasos pueden convertirse en una afectación cotidiana.
TRES DE CADA CUATRO OBRAS NO TUVIERON INSPECCIÓN FÍSICA
A las cifras del subejercicio se suma otro dato relacionado con la fiscalización. De acuerdo con los números proporcionados para este reportaje, durante la revisión de la Cuenta Pública 2025 se reportaron 146 obras estatales ejecutadas, con una inversión conjunta de mil 28 millones de pesos.
De ese universo, el Órgano de Fiscalización Superior del Estado de Veracruz (ORFIS) realizó inspecciones físicas de campo a 40 obras, equivalentes al 27 por ciento del total. Las otras 106, es decir, alrededor del 73 por ciento, no fueron objeto de esa revisión física presencial dentro de la muestra señalada.
Esto no significa automáticamente que las 106 obras carezcan de supervisión, que sean irregulares o que presenten daños. La ausencia de una inspección física por parte del órgano fiscalizador no demuestra, por sí misma, la existencia de anomalías. Sin embargo, sí limita el alcance de la verificación presencial sobre las condiciones y características de los proyectos incluidos en esa revisión.
Las inspecciones técnicas permiten contrastar la documentación de una obra con lo que realmente se construyó, identificar posibles deficiencias y comprobar aspectos relacionados con los trabajos ejecutados. Por ello, conocer los criterios utilizados para seleccionar los proyectos inspeccionados resulta fundamental para dimensionar el alcance de la fiscalización.
ESPECIALISTA ADVIERTE SOBRE LA RESPONSABILIDAD EN EL EJERCICIO DEL GASTO
El economista Jorge Acosta Cázares abordó la responsabilidad que implica el ejercicio de los recursos públicos y la obligación de cumplir con los procedimientos correspondientes.
Su intervención apunta a un aspecto central de la administración pública: el presupuesto no debe entenderse únicamente como una cantidad autorizada, sino como una herramienta para atender necesidades colectivas mediante proyectos planeados, ejecutados y comprobados.
Cuando una dependencia no ejerce una proporción importante de los recursos disponibles, es necesario explicar las causas y las consecuencias para los programas de infraestructura. Al mismo tiempo, las obras que sí se realizan deben sujetarse a controles que permitan verificar su calidad y el cumplimiento de las especificaciones establecidas.
DEFICIENCIAS CONSTRUCTIVAS BAJO LA LUPA
Entre los hallazgos señalados en la muestra auditada también se mencionan fallas constructivas e instalaciones deficientes. Estos señalamientos refuerzan la importancia de revisar no solamente el gasto reportado, sino también las condiciones materiales de las obras y su correspondencia con los contratos y las especificaciones técnicas.
Para establecer el alcance de esas deficiencias es necesario identificar los proyectos involucrados, los conceptos observados y las acciones correctivas o administrativas determinadas por las autoridades fiscalizadoras. Sin esos elementos, no es posible generalizar los resultados de la muestra a la totalidad de las obras ejecutadas por la SIOP.
También es necesario distinguir entre los recursos no ejercidos y el dinero destinado a obras que sí fueron contratadas o concluidas. Ambos aspectos requieren explicaciones diferentes: uno se relaciona con la ejecución presupuestal y el otro con la calidad, la supervisión y la comprobación de los trabajos realizados.
El perfil profesional de Leonardo Cornejo Serrano también forma parte del contexto de la dependencia. Su trayectoria incluye su paso por Petróleos Mexicanos, donde se le atribuye la firma de 197 contratos vinculados con el proyecto de Dos Bocas, así como antecedentes relacionados con una adjudicación a Odebrecht en Tula. Estos antecedentes requieren documentarse con expedientes y fuentes verificables, y no constituyen por sí mismos una prueba de responsabilidad por el subejercicio registrado en Veracruz.
Al cierre de 2025, los datos presupuestales y de fiscalización plantean preguntas sobre la eficiencia del gasto, la supervisión de las obras y el cumplimiento de los objetivos de infraestructura estatal. La ciudadanía necesita conocer por qué quedaron recursos sin ejercer, qué resultados produjeron las inversiones realizadas y qué medidas se tomaron frente a las deficiencias detectadas.
La discusión de fondo no se limita a las cifras: se trata de determinar si el dinero público se convirtió en infraestructura útil, segura y de calidad para los veracruzanos, y si existen mecanismos suficientes para comprobarlo.