Informalidad y bajos ahorros condenan al retiro a miles en Zacatecas.
Zacatecas
Fecha: 21-08-2026
Por: Cesar Orta
- Informalidad y nula educación financiera amenaza jubilaciones
- Trabajadores invierten en planes de retiro después de los 25 años
Zacatecas, Zac.- En el estado de Zacatecas, los trabajadores pertenecientes a la primera generación de cuentas individuales o AFORES que se jubilarán durante los próximos años enfrentan un panorama de extrema precariedad debido a la insuficiencia del modelo y a un mercado laboral fracturado.
Académicos de la Universidad Autónoma de Zacatecas señalan que los primeros pensionados bajo el esquema reformado en el 97 y 2007 estaban recibiendo apenas una tercera parte de su salario activo.
"Es una jubilación muy precaria y va a ser un reto para las próximas generaciones ? el tema de la previsión social, que básicamente la característica que tienen la mayoría de los empleos es que su forma de contratación en mucho sentido es sin seguridad social", detalló Antonio Guzmán Fernández, docente investigador de la Unidad Académica de Ciencias Sociales de la Universidad Autónoma de Zacatecas.
¿Por qué las jubilaciones actuales resultan insuficientes?
Este escenario se agudiza en la entidad pues la tasa de informalidad laboral se estima en 52.8 por ciento de la población económicamente activa hacia finales de 2025, con 196 mil 768 trabajadores formales registrados ante el IMSS frente a más de 400 mil informales.
Estadísticamente, los 208,308 trabajadores zacatecanos con cuentas Afore vigentes poseen saldos promedio de apenas 144,696 pesos, lo cual resulta en jubilaciones proyectadas muy bajas.
Importancia del ahorro temprano y planes personales
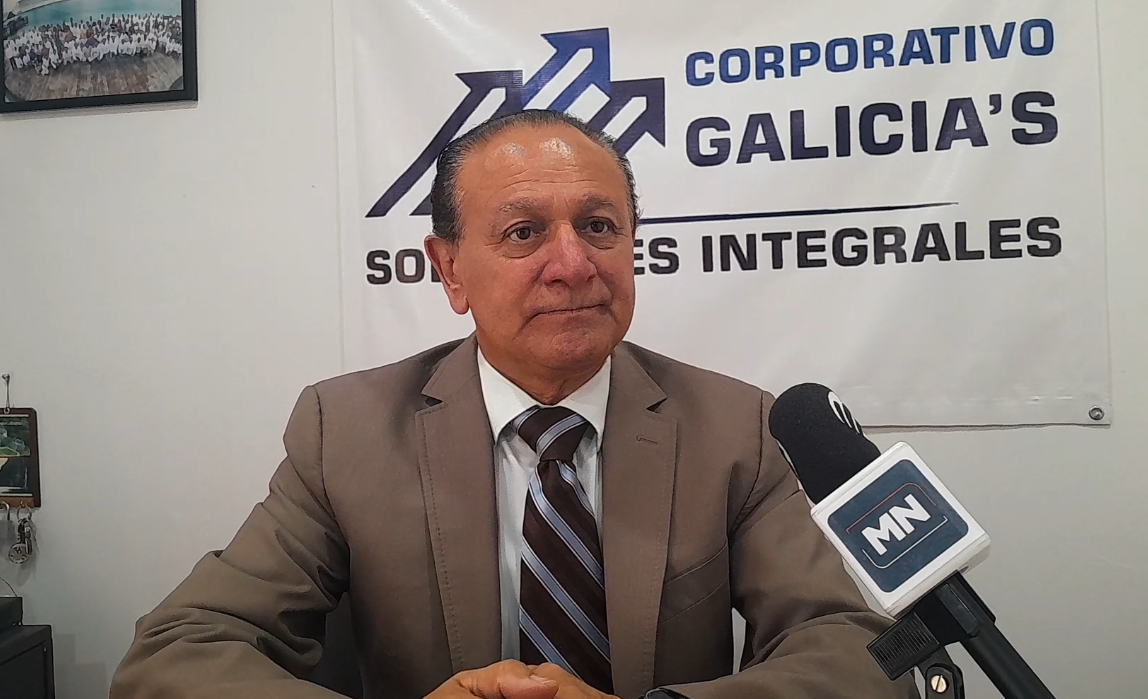
Frente a este escenario especialistas financieros de la entidad recomiendan implementar estrategias patrimoniales complementarias. La ruta principal consiste en contratar Planes Personales de Retiro asesorados por expertos financieros, sin embargo, muchos trabajadores comienzan con estos ahorros muy tarde.
"En otros países cuando se fomenta la educación financiera y se establecen planes de retiro comienzan a los 16 años, aquí lo hacen a los 25 cuando comienzan a trabajar y ganar dinero pero lo ideal sería mínimo a los 18 años", informó Víctor Hugo Galicia Soto, experto en temas financieros.
Paralelamente, resulta crucial ejecutar aportaciones voluntarias periódicas directamente a la cuenta individual, si se cuenta con un empleo formal.
El Gobierno Federal mantiene activo desde 2024 un fondo de pensiones del bienestar que permite que trabajadores bajo la reforma del 97 y el régimen de cuentas individuales del ISSSTE, tengan pensiones topadas en los 17 mil 364 pesos mensuales.
Sin embargo, dada la informalidad y la tendencia de desplazamiento de empleos por la inteligencia artificial, los académicos prevén que sean pocos los que tengan la opción de una jubilación en el futuro.