Huracán Simón: solo 21% de viviendas aseguradas en estados afectados
CDMX
Fecha: 10-10-2026
Mientras el huracán Simón amenaza al Pacífico mexicano, la mayoría de las viviendas de Jalisco, Michoacán, Colima y Guerrero carece de seguro. La AMIS advierte que incluso tener una póliza no garantiza protección contra inundaciones o daños por ciclones.
El huracán Simón pone a prueba no solo la capacidad de respuesta de las autoridades, sino también la protección del patrimonio de miles de familias. En Jalisco, Michoacán, Colima y Guerrero, apenas 21% de las viviendas cuenta con seguro, una proporción inferior al promedio nacional de 26%, de acuerdo con cifras difundidas por la Asociación Mexicana de Instituciones de Seguros (AMIS).
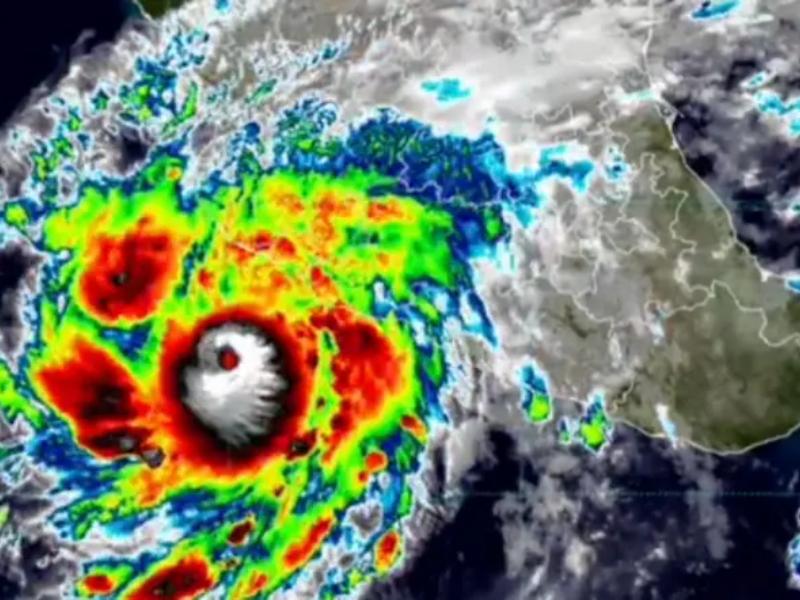
El dato adquiere relevancia ante el riesgo de lluvias extraordinarias, inundaciones, vientos intensos y oleaje elevado asociados al fenómeno meteorológico. Este sábado 10 de octubre, el Servicio Meteorológico Nacional informó sobre el avance de Simón, que alcanzó la categoría 4, con vientos sostenidos de hasta 240 kilómetros por hora y rachas de hasta 290 kilómetros por hora.
En conjunto, las cuatro entidades tienen 1 millón 120 mil 182 viviendas aseguradas, según el comunicado de la AMIS. Sin embargo, contar con una póliza no significa necesariamente que una familia recibirá una indemnización por todos los daños que pueda ocasionar el huracán: la protección depende de las coberturas contratadas y de las condiciones específicas del seguro.
¿TU SEGURO DE CASA TE PROTEGE CONTRA UN HURACÁN?
Ante una emergencia meteorológica, una de las primeras preguntas es si el seguro de vivienda cubre los daños provocados por el ciclón. La AMIS recomienda revisar la póliza antes de dar por hecho que la propiedad está protegida.
La clave es comprobar que incluya cobertura contra fenómenos hidrometeorológicos. Esta protección puede contemplar daños ocasionados por huracanes, tormentas, lluvias intensas, inundaciones y otros riesgos previstos en el contrato.
También es importante verificar si la póliza protege únicamente la estructura del inmueble o si incluye los contenidos del hogar, como muebles, electrodomésticos y otras pertenencias. En condominios, determinadas pólizas pueden cubrir también áreas y bienes comunes.
Pero hay condiciones que pueden marcar la diferencia entre recibir una indemnización y tener que absorber una parte importante de las pérdidas:
- Deducible: es la cantidad o proporción del daño que corresponde pagar al asegurado antes de que opere la indemnización, conforme a las condiciones del contrato.
- Coaseguro: es la parte de la pérdida cubierta que queda a cargo del asegurado, cuando así lo establece la póliza.
- Exclusiones: son los daños o bienes que el contrato no cubre.
- Bienes que requieren protección específica: albercas, pérgolas, paneles solares, bardas e instalaciones en sótanos pueden necesitar coberturas adicionales o convenios expresos.
La AMIS subraya que la cobertura está sujeta a los límites, exclusiones, deducibles y coaseguros establecidos en cada contrato. Por ello, recomienda consultar con la aseguradora o el agente para conocer exactamente qué está protegido.
¿Y qué hacer si la vivienda resulta dañada? El primer paso es comunicarse con la compañía de seguros para recibir instrucciones sobre el reporte del siniestro y los documentos necesarios. Las fotografías y demás registros de los daños deben obtenerse únicamente cuando sea seguro hacerlo. Ninguna gestión con la aseguradora debe poner en riesgo la vida de las personas.
MÁS DE MIL 230 MILLONES DE PESOS PAGADOS POR DAÑOS HIDROMETEOROLÓGICOS
Los efectos económicos de estos fenómenos no comienzan con Simón. De acuerdo con el comunicado difundido por la AMIS el 10 de octubre de 2026, las aseguradoras han pagado más de mil 230 millones de pesos desde 2023 por siniestros hidrometeorológicos en Jalisco, Michoacán y Colima.
Uno de los años con mayores desembolsos fue 2023, cuando los pagos por estos siniestros en las tres entidades superaron los 780 millones de pesos, en un periodo en el que el huracán Lidia impactó las costas de Jalisco.
Estas cantidades reflejan pagos realizados por el sector asegurador, no el costo total de los daños ocasionados por los fenómenos meteorológicos. Las pérdidas de viviendas sin seguro, así como los daños no cubiertos por las pólizas, no quedan necesariamente contabilizados en esos montos.
La diferencia es importante: cuando una casa no está asegurada contra el riesgo que se materializa, la reparación o reconstrucción puede recaer directamente en sus propietarios.
JALISCO CONCENTRA LA MAYOR CANTIDAD DE VIVIENDAS ASEGURADAS
El comunicado de la AMIS desglosa las viviendas aseguradas en las cuatro entidades mencionadas:
- * Jalisco: 719 mil 514 viviendas.
- * Michoacán: 185 mil 308.
- * Colima: 119 mil 746.
- * Guerrero: 95 mil 614.
La suma es de 1 millón 120 mil 182 viviendas aseguradas. Aunque Jalisco concentra la mayor cantidad absoluta, el número de viviendas protegidas no debe confundirse con el porcentaje de aseguramiento de cada entidad: para establecer qué estado tiene mayor o menor cobertura proporcional se necesita conocer también el total de viviendas de cada uno.
La cifra conjunta del 21% muestra la dimensión del desafío, pero no significa que todas las viviendas sin seguro vayan a sufrir daños. El riesgo depende de su ubicación, las características de la construcción, la intensidad del fenómeno y su exposición a inundaciones, deslaves, vientos y otros peligros.
LA PRIORIDAD SIGUE SIENDO PROTEGER LA VIDA
Mientras Simón evoluciona frente a las costas del Pacífico, la AMIS llama a la población a mantenerse informada mediante los avisos del Servicio Meteorológico Nacional y a seguir las indicaciones de Protección Civil y de las autoridades locales.
La asociación informó que las aseguradoras se mantienen atentas a la evolución del huracán y están preparadas para activar sus protocolos de atención a catástrofes, orientar a sus clientes y agilizar la atención de los siniestros.
La recomendación para quienes tienen seguro es mantener a la mano la póliza y los teléfonos de contacto de la compañía, además de consultar las condiciones de cobertura. Para quienes viven en zonas de riesgo, la instrucción principal es atender las alertas, respetar las restricciones a la navegación y evacuar cuando así lo ordenen las autoridades.
Porque frente a un huracán, la diferencia entre tener una póliza y contar con protección efectiva puede estar en una cláusula. Pero la prioridad es aún más importante: ningún patrimonio vale más que la vida, y ninguna gestión de seguro debe retrasar una evacuación o una medida de seguridad.