IMSS en crisis: empresas pagan más, pensiones ahogan la atención médica
CDMX
Fecha: 21-10-2026
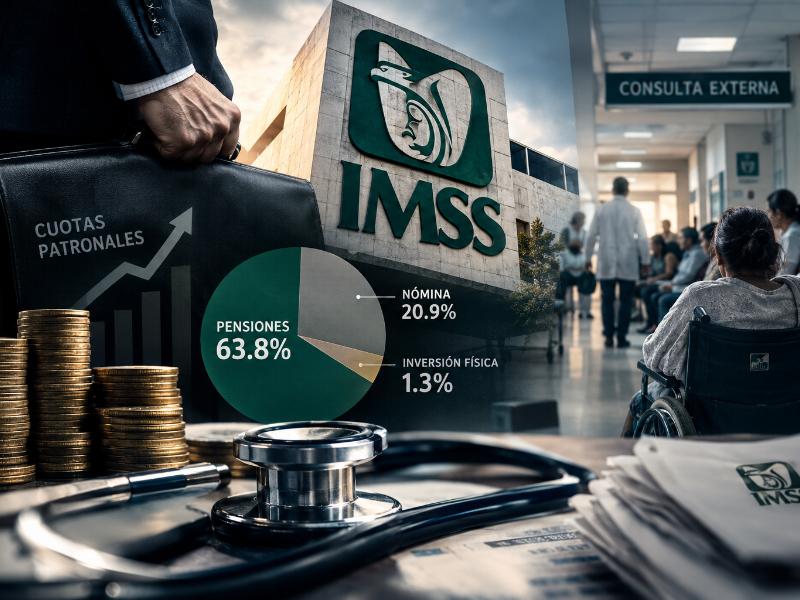
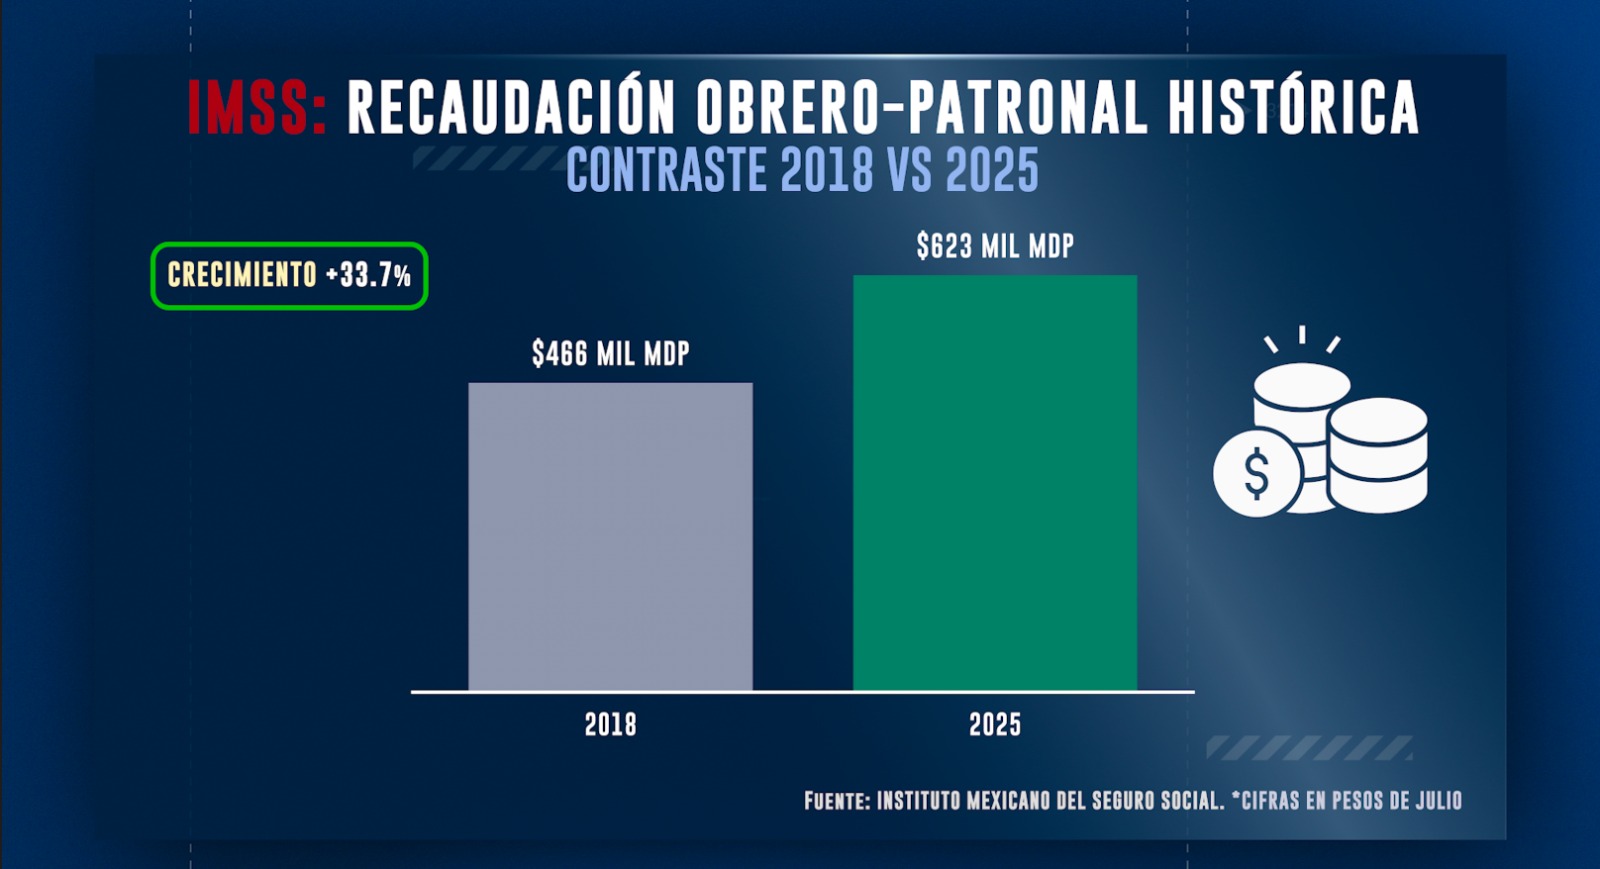
La reforma de 2020 elevó gradualmente las cuotas patronales para financiar el retiro. Entre 2018 y 2025, la recaudación obrero-patronal pasó de 466 mil millones a 623 mil millones de pesos, mientras las pensiones consumieron el 63.8% del presupuesto del instituto y la inversión física apenas representó el 1.3%.
La seguridad social en México tiene una factura cada vez más alta para las empresas, pero eso no garantiza una mejor atención médica para los trabajadores. La reforma a la Ley del Seguro Social aprobada en 2020 modificó el esquema de aportaciones para el retiro y estableció aumentos graduales en las cuotas patronales que se aplican desde 2023 y continuarán hasta 2030. Mientras tanto, los derechohabientes siguen denunciando falta de medicamentos, materiales básicos e instalaciones adecuadas en clínicas y hospitales del Instituto Mexicano del Seguro Social (IMSS).
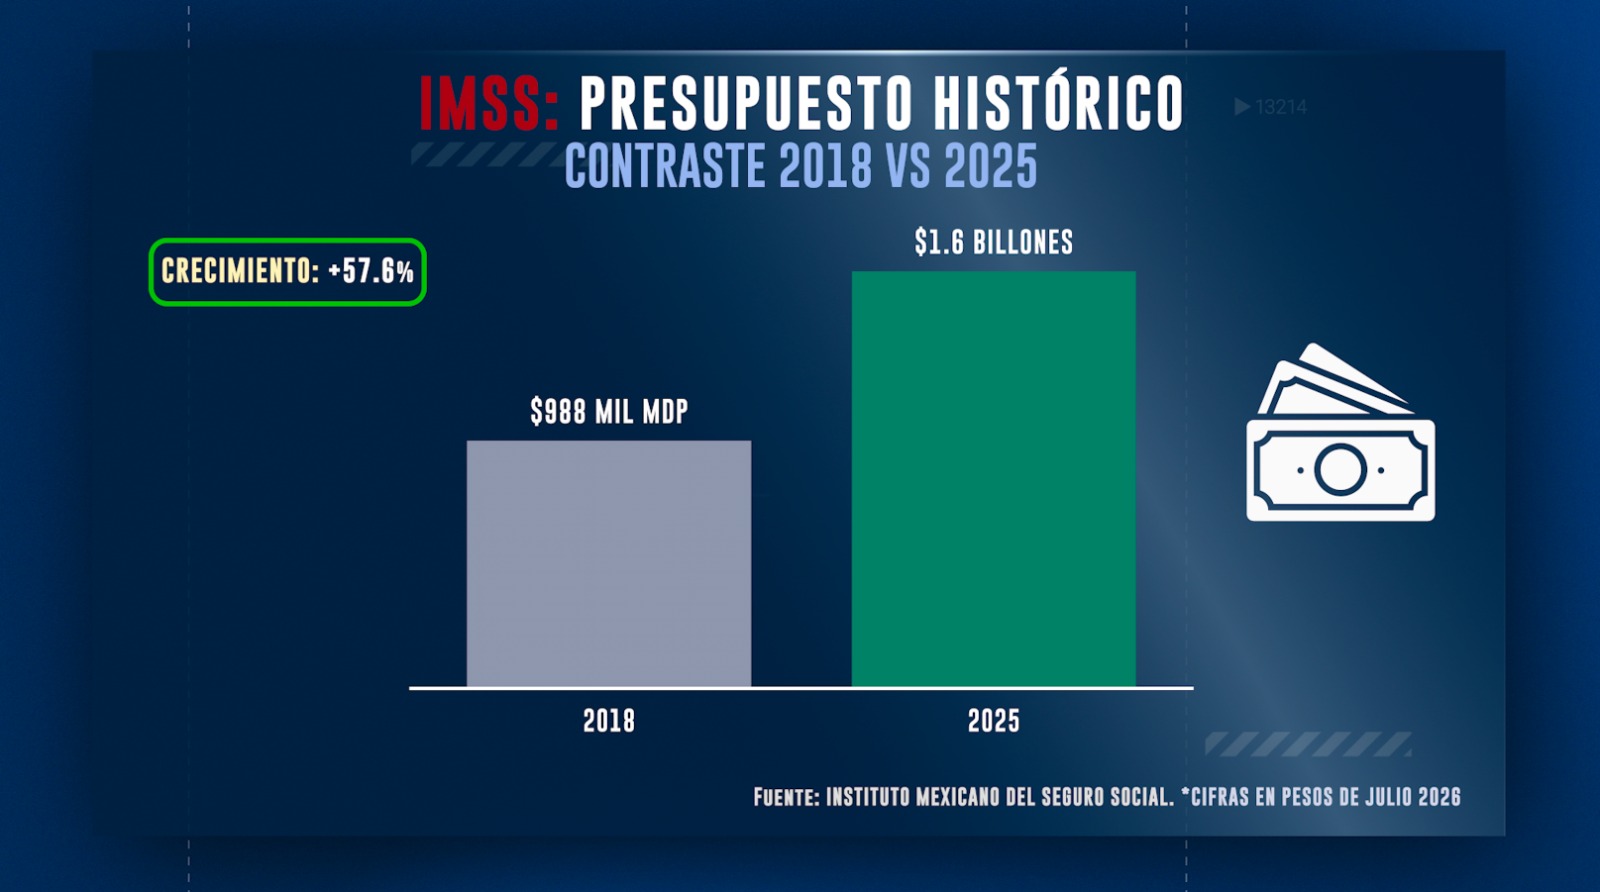
Las cifras muestran la dimensión del cambio financiero. Entre 2018 y 2025, la recaudación por cuotas obrero-patronales aumentó de 466 mil millones a 623 mil millones de pesos, un crecimiento nominal cercano al 34%. En el mismo periodo, el presupuesto del instituto pasó de 988 mil millones a 1.6 billones de pesos. Sin embargo, una parte mayoritaria de esos recursos ya está comprometida en obligaciones pensionarias y el pago de nómina, mientras la inversión física ocupa una proporción marginal del gasto.
El resultado es una contradicción que atraviesa las finanzas del Seguro Social: las contribuciones crecen, pero la capacidad de atención médica no necesariamente lo hace al mismo ritmo. El problema no se limita a cuánto dinero ingresa al instituto, sino a quién se le exige aportarlo, cómo se distribuyen los recursos y cuánto queda disponible para fortalecer los servicios que reciben millones de trabajadores y sus familias.
La reforma de 2020 elevó la carga patronal para el retiro
Las cuotas obrero-patronales son una de las principales fuentes de financiamiento del IMSS. Con ellas se sostienen seguros y prestaciones por enfermedades y maternidad, riesgos de trabajo, invalidez y vida, guarderías, así como retiro y vejez. La responsabilidad financiera se distribuye entre patrones, trabajadores y Gobierno, aunque los porcentajes y las reglas cambian según el seguro y las características salariales de cada persona.
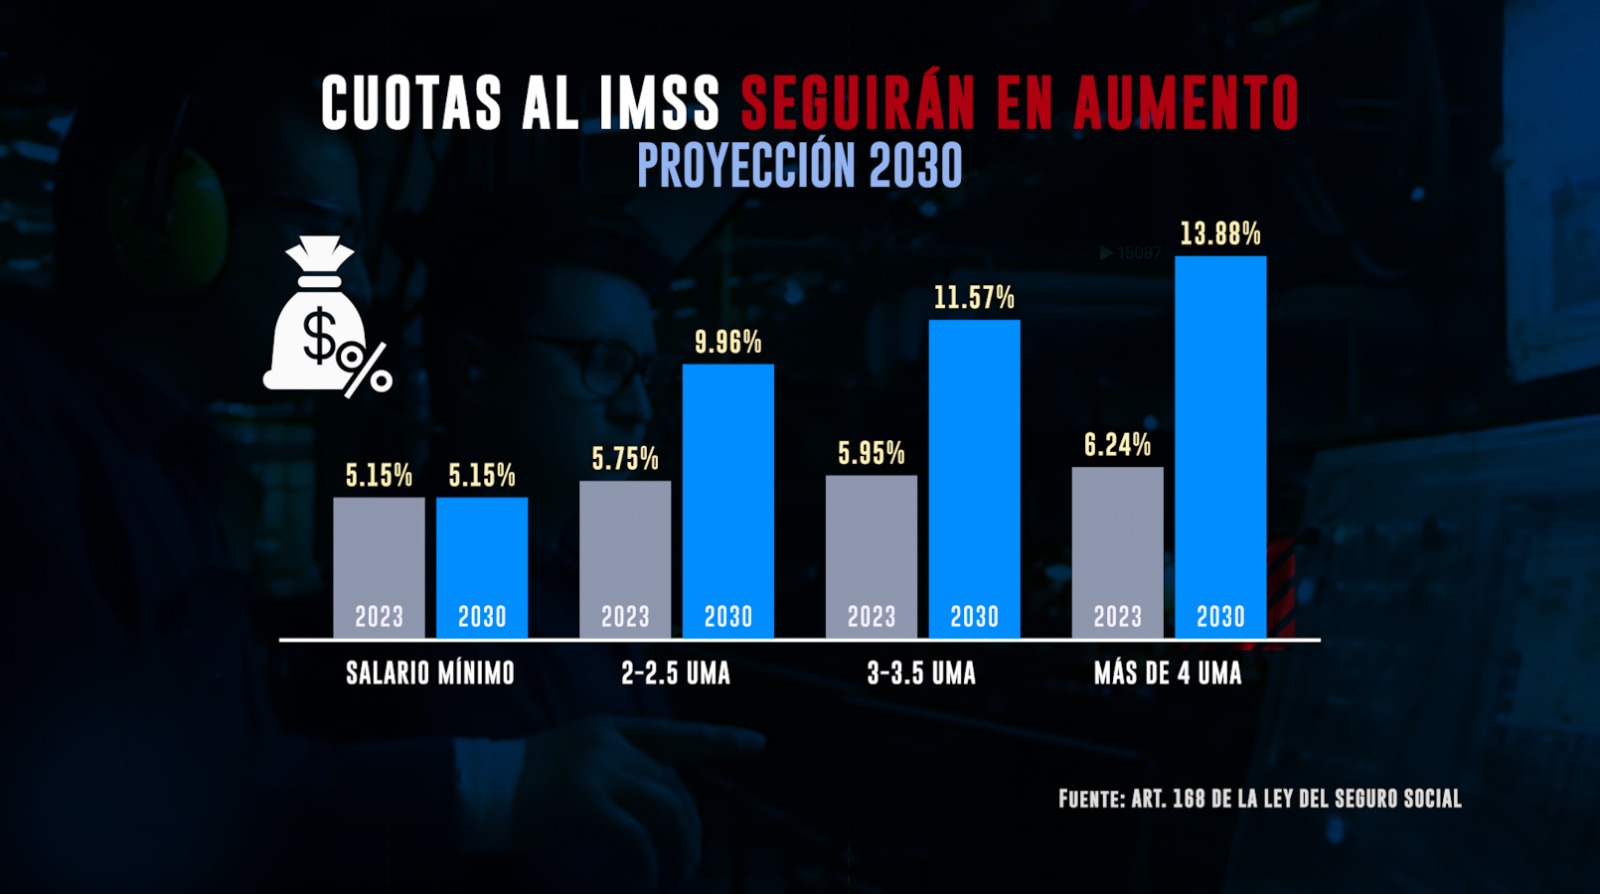
La reforma a la Ley del Seguro Social publicada en diciembre de 2020 modificó el esquema de aportaciones para el retiro, la cesantía en edad avanzada y la vejez. Uno de sus cambios centrales fue establecer un incremento gradual de las cuotas patronales, con aplicación entre 2023 y 2030. La carga para las empresas aumenta conforme se eleva el salario base de cotización del trabajador.
De acuerdo con los cálculos incluidos en esta investigación, para los trabajadores con ingresos superiores a cuatro veces la Unidad de Medida y Actualización (UMA), la aportación patronal correspondiente a ese seguro pasa de 6.24% del salario base de cotización en 2023 a 13.88% en 2030. Esto representa un incremento de 122.4% en esa tasa. Para quienes perciben el salario mínimo, el porcentaje señalado en el guion se mantiene en 5%.
El cambio implica que, para determinados niveles salariales, las empresas deberán destinar más recursos a las aportaciones de retiro. No se trata de un incremento uniforme para todos los trabajadores: el porcentaje depende del nivel de ingresos y de las reglas aplicables a cada tramo salarial.
El problema de fondo es que el aumento de las cuotas patronales no garantiza, por sí mismo, una mejora inmediata en la consulta médica, el abasto de medicamentos o el equipamiento hospitalario. Una parte de esas aportaciones tiene un destino específico: financiar las obligaciones del sistema de retiro. Por eso, el incremento de la recaudación no se convierte automáticamente en dinero disponible para atender las carencias de clínicas y hospitales.
Las empresas aportan la mayor parte de las cuotas
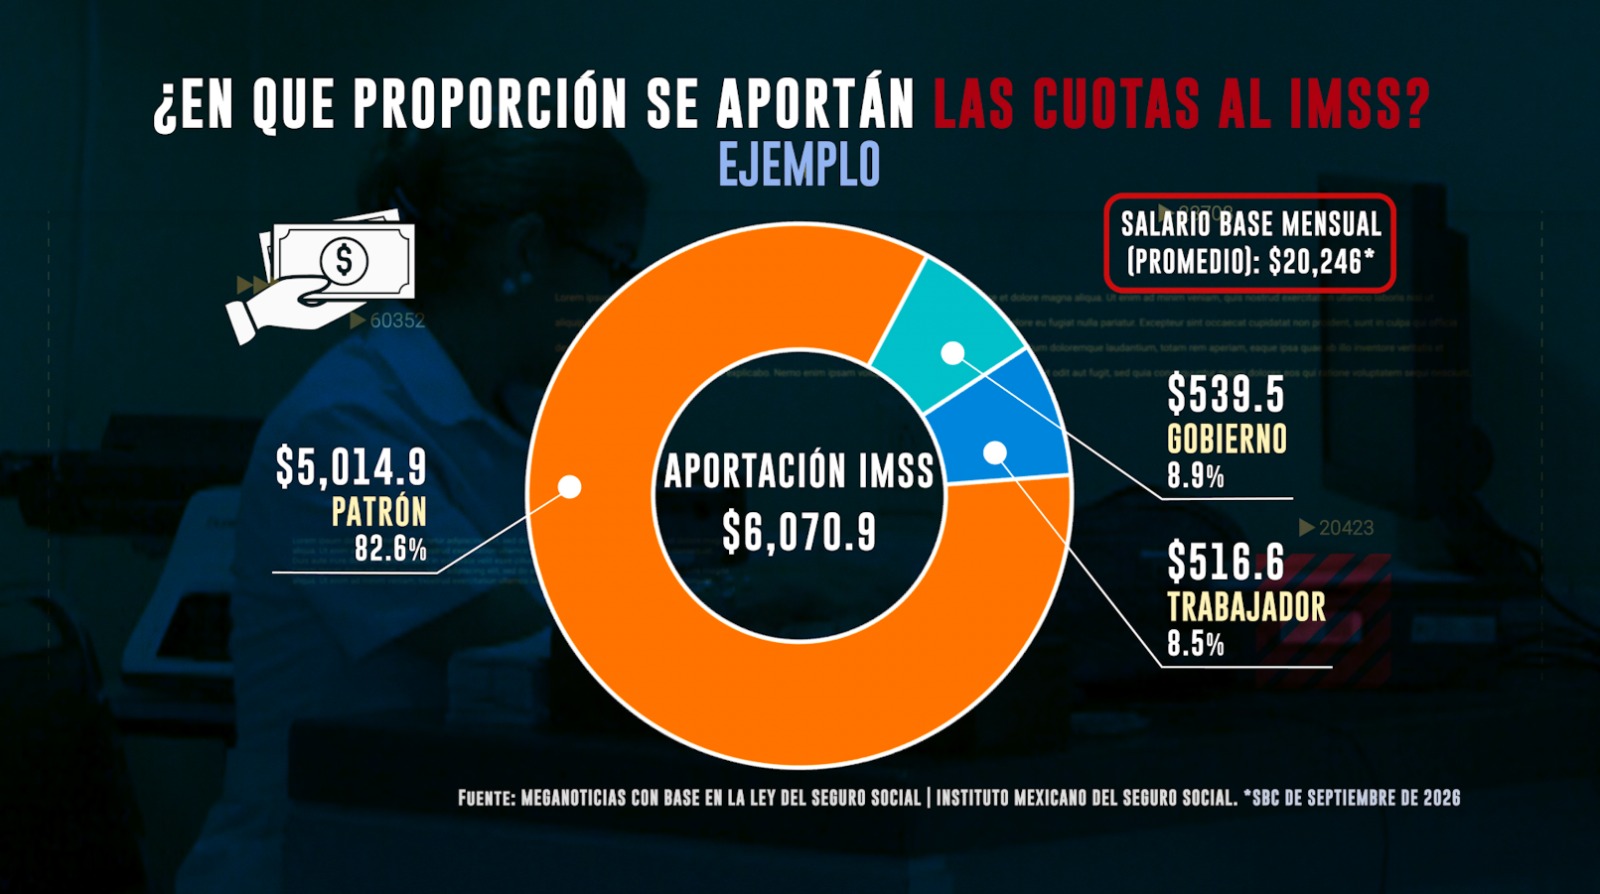
La presión financiera sobre los empleadores puede observarse en un ejemplo elaborado con el salario base de cotización promedio reportado para septiembre de 2026: 666 pesos diarios, equivalentes a unos 20 mil 246 pesos mensuales.
Con ese ingreso, el cálculo presentado en esta investigación estima una aportación mensual total de 6 mil 70.99 pesos a la seguridad social. De ese monto, el patrón cubriría 5 mil 14.85 pesos, equivalentes al 82.6%; al trabajador se le descontarían 516.62 pesos, el 8.5%; y la contribución gubernamental sería de 539.52 pesos, el 8.9%.
El ejemplo ilustra el peso que pueden tener las obligaciones patronales en el financiamiento de la seguridad social. No representa una tasa única para todos los trabajadores ni para todos los seguros del IMSS, porque las cuotas se calculan con reglas diferentes según el concepto y el salario base de cotización.
Para el presidente del Consejo Coordinador Empresarial, José Medina Mora Icaza, el aumento de los costos laborales representa un desafío para la formalidad. El dirigente empresarial ha advertido que mantener a los trabajadores en empleos formales es cada vez más costoso y ha vinculado esa presión con la dificultad de generar empleo formal.
Su planteamiento no se limita al monto que pagan las empresas: también cuestiona el resultado de esas contribuciones. Si patrones y trabajadores aportan al Seguro Social, sostiene, los recursos deben reflejarse en una mejor atención médica y disponibilidad de medicamentos. Cuando eso no ocurre, crece la inconformidad entre quienes financian el sistema y quienes dependen de él.
El debate, por tanto, no consiste en negar la necesidad de financiar las pensiones o los servicios médicos. La pregunta es si el reparto de las obligaciones financieras y el destino del presupuesto permiten sostener ambas responsabilidades sin deteriorar la atención.
Las pensiones y la nómina absorben más de 84 de cada 100 pesos
La distribución del gasto ayuda a explicar por qué el aumento de los ingresos no se traduce necesariamente en una expansión equivalente de la infraestructura médica.
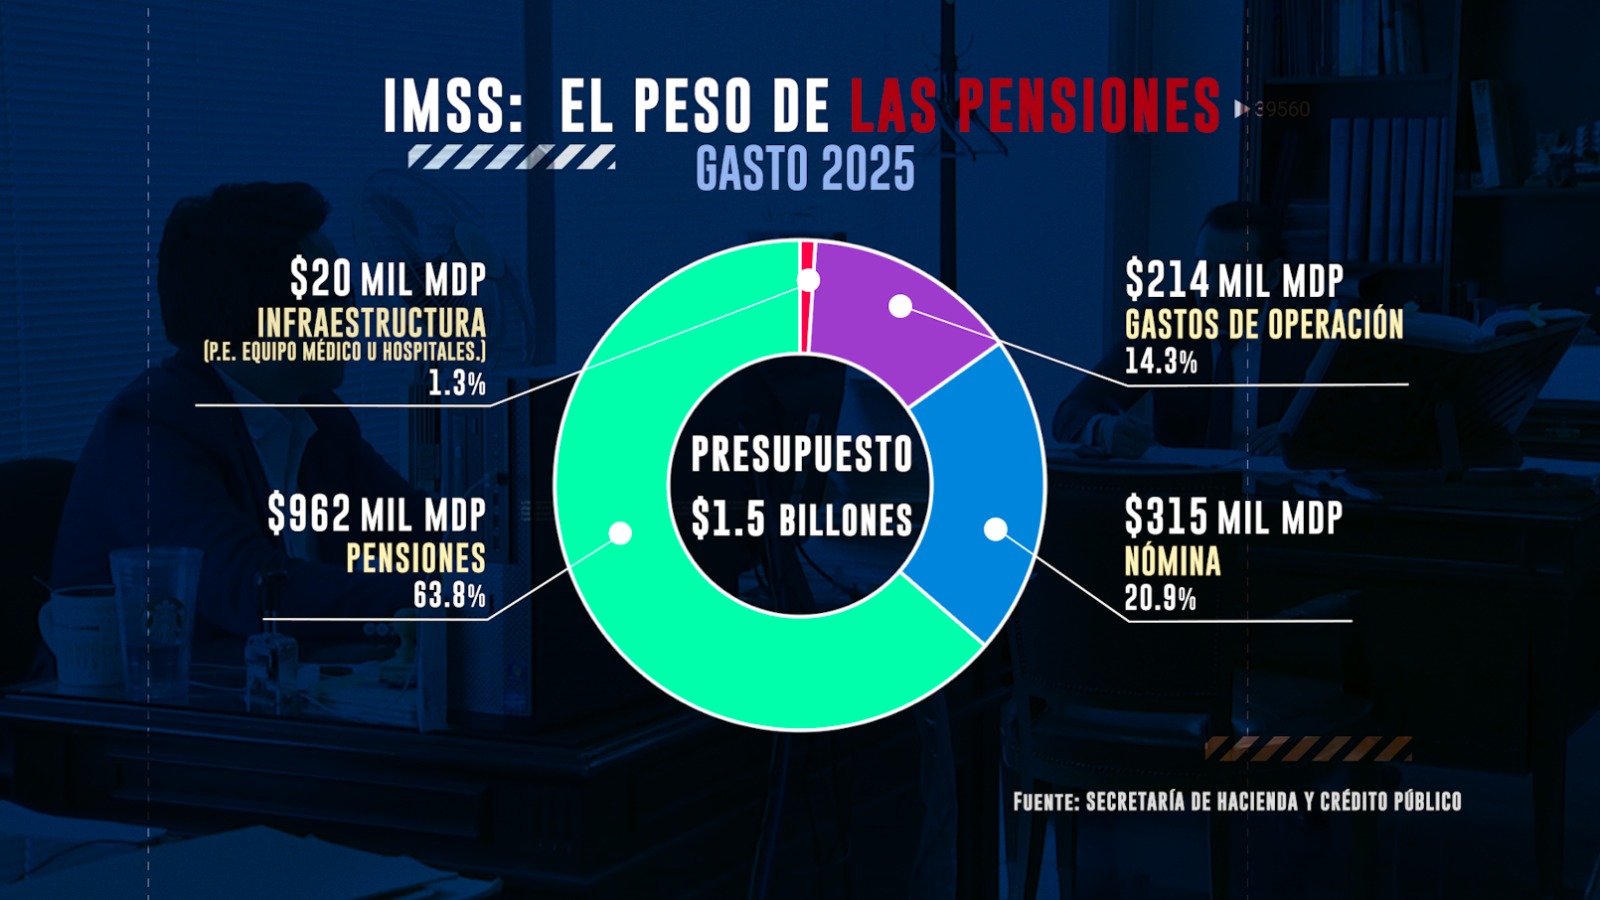
En 2025, el presupuesto del IMSS ascendió a 1.5 billones de pesos. De acuerdo con las cifras analizadas para esta investigación, 961 mil millones de pesos -el 63.8%- se destinaron a pensiones, mientras 315 mil millones -el 20.9%- se asignaron al pago de nómina.
En conjunto, ambos rubros absorbieron más de 84 de cada 100 pesos del presupuesto. En contraste, la inversión física fue de 20 mil 333 millones de pesos, apenas el 1.3% del total.
Esta última partida incluye recursos destinados a infraestructura y equipamiento, como la construcción y conservación de hospitales y clínicas, así como la adquisición de equipo médico. Su proporción reducida frente al presupuesto global plantea una interrogante sobre la capacidad del instituto para ampliar, renovar y mantener la infraestructura que requiere una población derechohabiente creciente.
El peso de las pensiones no es un gasto prescindible: corresponde a obligaciones que el sistema debe cubrir. Pero su magnitud limita el margen presupuestario disponible para otros rubros y obliga a examinar la sostenibilidad financiera del instituto, especialmente cuando las necesidades médicas también aumentan.
En otras palabras, el crecimiento de los ingresos convive con una estructura de gasto rígida. Las pensiones y los salarios concentran la mayor parte de los recursos, mientras la inversión física representa una fracción mínima. La tensión entre esas obligaciones y la necesidad de mejorar los servicios es uno de los principales desafíos financieros del IMSS.
El seguro médico gasta más de lo que recibe
El desequilibrio también aparece en las cuentas del Seguro de Enfermedades y Maternidad, que financia una parte fundamental de los servicios médicos del instituto.
Según las cifras reunidas en esta investigación, en 2018 ese seguro recibió alrededor de 407 mil millones de pesos y registró gastos por 465 mil millones, con un faltante cercano a 59 mil millones. Para 2024, el déficit habría aumentado a 111 mil millones de pesos.
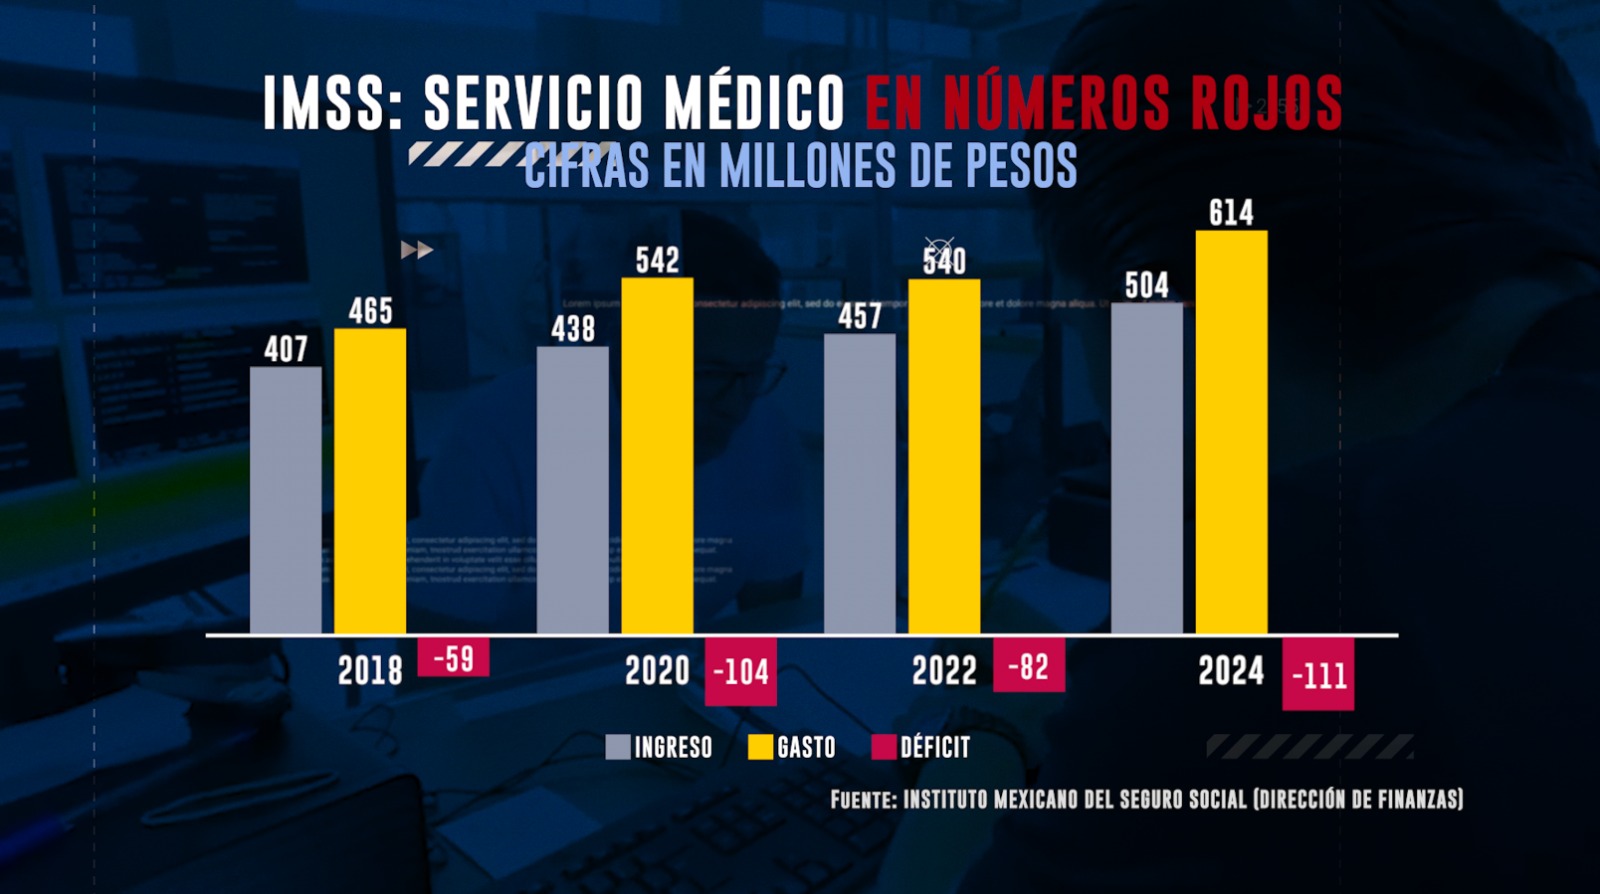
La diferencia entre ingresos y gastos muestra la presión que enfrenta el financiamiento de la atención médica. Sin embargo, por sí sola no explica todas las carencias ni permite atribuirlas exclusivamente a la reforma de 2020. Para establecer esa relación sería necesario desglosar la evolución de los ingresos y egresos del seguro, sus obligaciones, las transferencias recibidas y el efecto de los cambios legales sobre cada fuente de financiamiento.
Lo que sí evidencia el contraste es que una mayor recaudación general no basta para asegurar el equilibrio de cada seguro ni para garantizar que haya recursos suficientes para consultas, cirugías, medicamentos y equipo.
Mientras las obligaciones pensionarias mantienen un peso elevado y el seguro médico registra un déficit, los derechohabientes y trabajadores de la salud denuncian problemas que afectan la atención cotidiana.
Falta de insumos, medicamentos y equipo: el costo para los pacientes
Las cifras presupuestarias tienen una expresión concreta en las denuncias de pacientes y trabajadores del IMSS. Irene Acosta Alcocer, jubilada del instituto, ha señalado la falta de materiales básicos, entre ellos gasas, torundas y cubrebocas, además de las condiciones deficientes de sábanas y batas utilizadas por los derechohabientes.
En otro testimonio difundido en redes sociales, un familiar cuestiona las condiciones en las que se encontraba su madre mientras recibía atención médica. Los videos muestran la inconformidad de la persona ante el trato y las condiciones de la paciente. Se trata de testimonios particulares, no de una medición nacional de la calidad del servicio, pero ilustran el tipo de fallas que los usuarios denuncian.
El personal médico también ha advertido sobre las limitaciones para atender a los pacientes. Rodrigo Hermes Magón, médico del IMSS, ha reclamado mayores recursos para brindar una atención oportuna y de calidad. Su inconformidad apunta a un problema que no termina en el consultorio: la falta de insumos y equipo condiciona la capacidad de los profesionales para responder a las necesidades de los derechohabientes.
El oncólogo pediatra Sergio Miguel Gómez Dorantes, en Veracruz, ha expresado públicamente su preocupación por las condiciones en las que debe tratar a niños con cáncer. Ha dicho que hará lo posible por ofrecer tratamientos y buscar alternativas terapéuticas, pero que no puede asumir responsabilidad por las muertes de pacientes en su hospital. Su declaración refleja la gravedad de las preocupaciones que expone el personal médico, aunque no constituye por sí misma evidencia sobre las causas de fallecimientos específicos.
Los testimonios no sustituyen una auditoría presupuestaria ni permiten concluir que todos los hospitales enfrentan las mismas carencias. Sí muestran que, detrás de los montos millonarios, hay pacientes y trabajadores que reclaman condiciones mínimas para recibir y proporcionar atención médica.
El costo de una infraestructura que no crece al ritmo de las necesidades
El diputado federal del PAN y médico Éctor Jaime Ramírez Barba, ex titular de la Unidad de Evaluación de Delegaciones del IMSS, sostiene que las cuotas funcionan, en la práctica, como un impuesto a la nómina y cuestiona que el incremento de los ingresos no se refleje en mejores servicios.
El legislador también ha señalado una reducción de la capacidad hospitalaria del instituto. Según las cifras que expone, el IMSS llegó a contar con 1.5 camas por cada mil derechohabientes y actualmente registra 0.78. Esa comparación, atribuida al legislador, apunta a una pérdida de capacidad relativa; para establecer su alcance preciso es necesario contrastar los periodos, las definiciones y las series oficiales correspondientes.
Ramírez Barba también ha cuestionado la falta de inversión en infraestructura, personal y medicamentos. Sus señalamientos ponen sobre la mesa una discusión central: el balance financiero de una institución no puede evaluarse únicamente por el dinero que recauda o por la existencia de un superávit en determinado periodo, sino también por la capacidad de ofrecer los servicios que justifican sus ingresos.
Un instituto puede registrar mayores ingresos y, al mismo tiempo, enfrentar rezagos de infraestructura si la mayor parte de su presupuesto está comprometida en otros rubros o si la inversión no crece al ritmo de la demanda. La evolución de las camas hospitalarias, el número de médicos, los tiempos de espera, el abasto de medicamentos y el mantenimiento de las instalaciones son indicadores indispensables para evaluar si el gasto se traduce en una mejor atención.
El Gobierno reconoce que aún faltan médicos y medicamentos
La presidenta Claudia Sheinbaum ha defendido las acciones de su administración para atender el sistema de salud, pero también ha reconocido que persisten pendientes. Entre ellos ha mencionado la contratación de más médicos especialistas y los problemas en la distribución de medicamentos.
Ese reconocimiento coincide con las demandas expresadas por pacientes y personal médico, aunque no resuelve la discusión sobre el origen de las carencias ni sobre la distribución de las responsabilidades financieras entre el Gobierno, los trabajadores y las empresas.
El argumento de que el Gobierno redujo sus aportaciones requiere, además, una precisión importante: la contribución federal al IMSS no es una sola partida homogénea. Las aportaciones cambian según el seguro, la obligación legal y el concepto presupuestario. El Presupuesto de Egresos de la Federación contempla tanto contribuciones gubernamentales a los seguros como recursos destinados a cubrir pensiones en curso de pago bajo la Ley de 1973. Por ello, cualquier comparación sobre una disminución de la aportación estatal debe especificar el rubro y el periodo que se analizan.
La reforma de 2020 sí elevó gradualmente las cuotas patronales para el retiro. Pero para sostener que el Gobierno redujo su contribución global al Seguro Social no basta con comparar esa modificación con el aumento de la recaudación patronal: es necesario contrastar series equivalentes y separar las aportaciones destinadas a cada obligación.
Esa distinción no elimina el cuestionamiento de fondo. Al aumentar las obligaciones de los empleadores, el Estado debe explicar cómo se distribuyen los recursos, qué parte se destina a las pensiones y qué capacidad financiera queda para fortalecer los servicios médicos.
Más recaudación, pero la atención sigue siendo la deuda pendiente
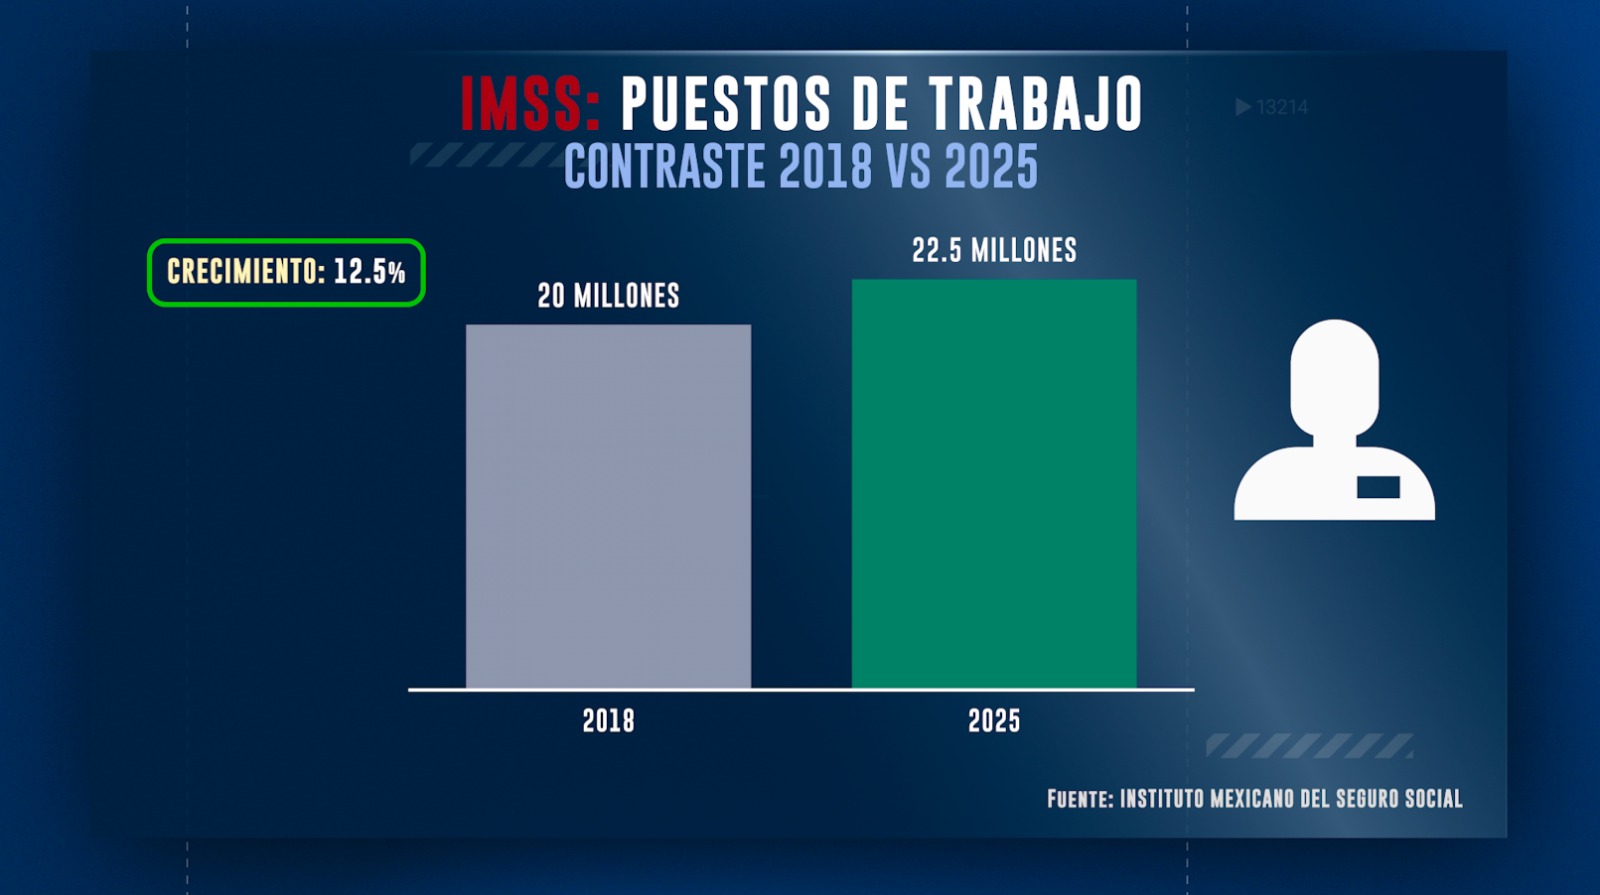
Entre 2018 y 2025, los puestos de trabajo registrados ante el IMSS pasaron de 20 millones a 22.5 millones, un aumento de 12.5%. En ese mismo lapso, el presupuesto creció de 988 mil millones a 1.6 billones de pesos, mientras la recaudación por cuotas obrero-patronales subió de 466 mil millones a 623 mil millones.
El crecimiento de los ingresos, sin embargo, no permite concluir por sí solo que los servicios hayan mejorado o empeorado en la misma proporción. Para medir el desempeño del instituto es necesario contrastar el gasto con resultados verificables: abasto de medicamentos, tiempos de atención, disponibilidad de camas, contratación de especialistas, mantenimiento hospitalario y acceso oportuno a consultas y cirugías.
La distribución presupuestaria plantea una alerta: en 2025, las pensiones y la nómina concentraron más de 84% del presupuesto, mientras la inversión física apenas representó 1.3%. Al mismo tiempo, el seguro que financia buena parte de la atención médica enfrentaba, según las cifras examinadas, un déficit mayor al registrado seis años antes.
La reforma de 2020 aumentó gradualmente la carga patronal destinada al retiro, pero el desafío del IMSS va más allá de recaudar. Consiste en sostener sus obligaciones pensionarias sin dejar en segundo plano la infraestructura, los medicamentos y el personal que necesitan los derechohabientes.
Las empresas pagan más por mantener a sus trabajadores dentro de la seguridad social. Los trabajadores también contribuyen con una parte de su salario. Y el Gobierno tiene responsabilidades financieras dentro del sistema. La pregunta que sigue sin una respuesta suficiente es cómo garantizar que ese esfuerzo conjunto se traduzca en servicios médicos oportunos, instalaciones dignas y medicamentos disponibles.
La seguridad social no se mide únicamente por el dinero que entra a las arcas del instituto, sino por la atención que reciben quienes la financian y dependen de ella. Recaudar más no equivale, por sí mismo, a atender mejor.


