México reconoce la vivienda adecuada; millones siguen sin ella
CDMX
Fecha: 01-07-2026
La reforma de "vivienda adecuada" amplió el derecho constitucional a la vivienda. Sin embargo, más de 30 millones de personas siguen viviendo en rezago habitacional. Esta investigación revela que la crisis va mucho más allá de la falta de casas: es el resultado de décadas de desarrollo urbano sin planeación, un mercado del suelo que desplazó el interés público y un sistema de financiamiento que deja fuera, precisamente, a quienes más necesitan una vivienda adecuada.
Reforma de "vivienda adecuada"
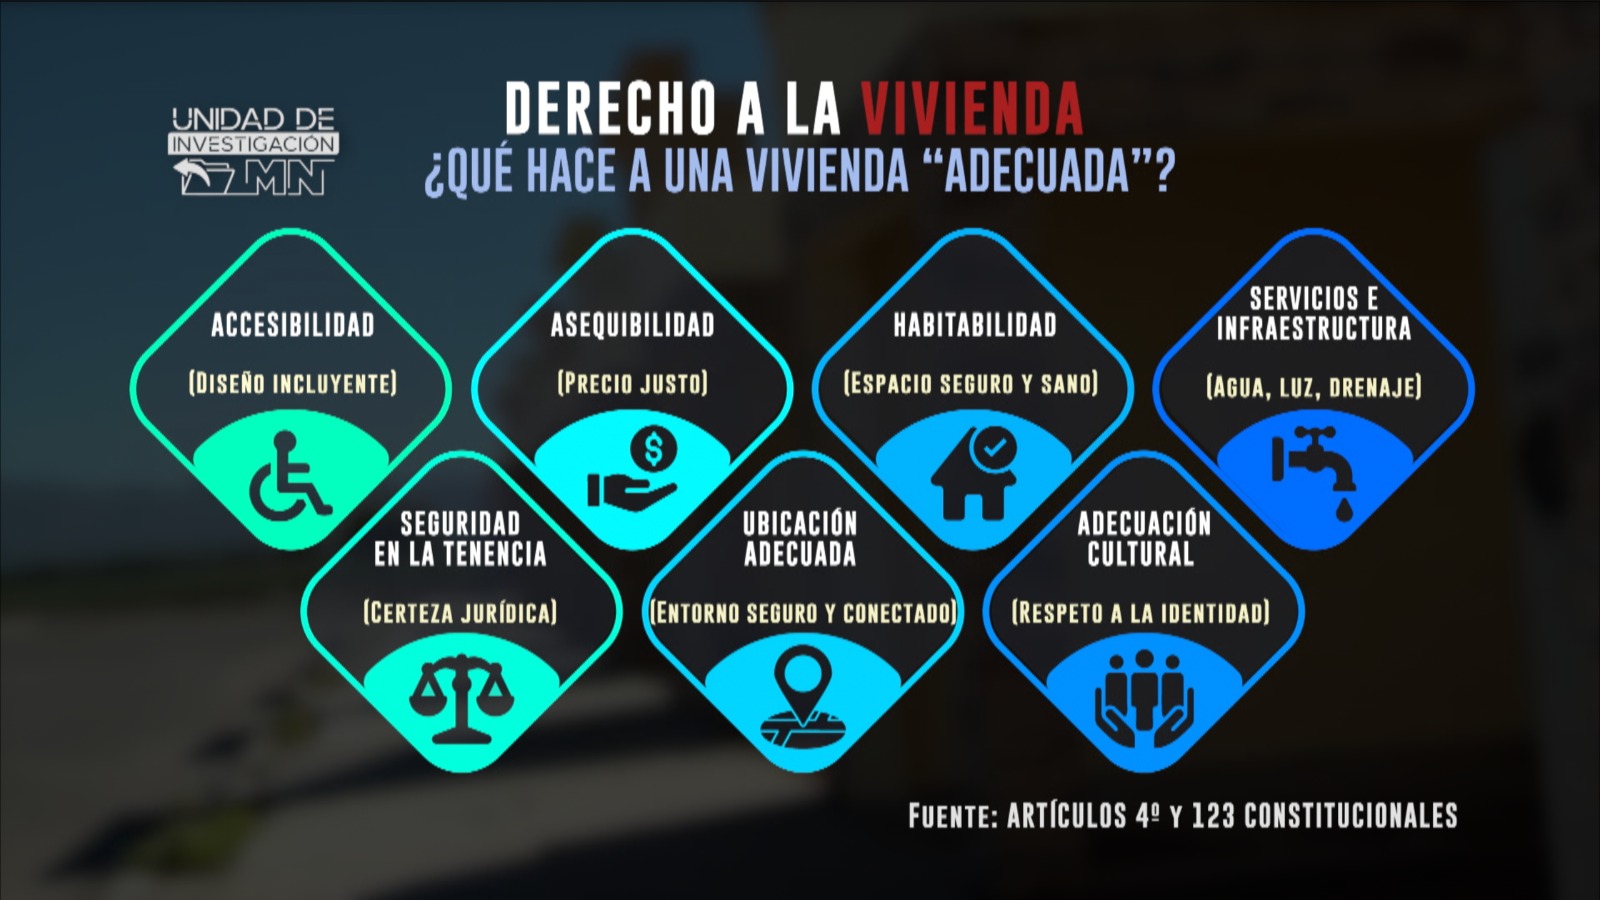
En octubre de 2024, el Senado aprobó una reforma que modificó uno de los conceptos centrales de la política habitacional del país. El derecho dejó de hablar de una "vivienda digna y decorosa" para reconocer el acceso a una "vivienda adecuada", un estándar alineado con los criterios internacionales que incorpora siete elementos inseparables: accesibilidad, asequibilidad, habitabilidad, disponibilidad de servicios e infraestructura, seguridad en la tenencia, ubicación y adecuación cultural.
Sobre el papel, el cambio parecía profundo. En el territorio, la distancia entre la ley y la vida cotidiana permanece prácticamente intacta. Lo que obliga a replantear una pregunta incómoda: ¿de qué sirve ampliar un derecho cuando la mayoría de quienes deberían ejercerlo permanece fuera del sistema diseñado para garantizarlo?
La reforma reconoció un derecho. Los datos exhiben una deuda.
Toda reforma jurídica promete transformar una realidad. Pero esa promesa sólo puede medirse cuando se confronta con los datos. En el caso de la vivienda, el contraste resulta contundente.
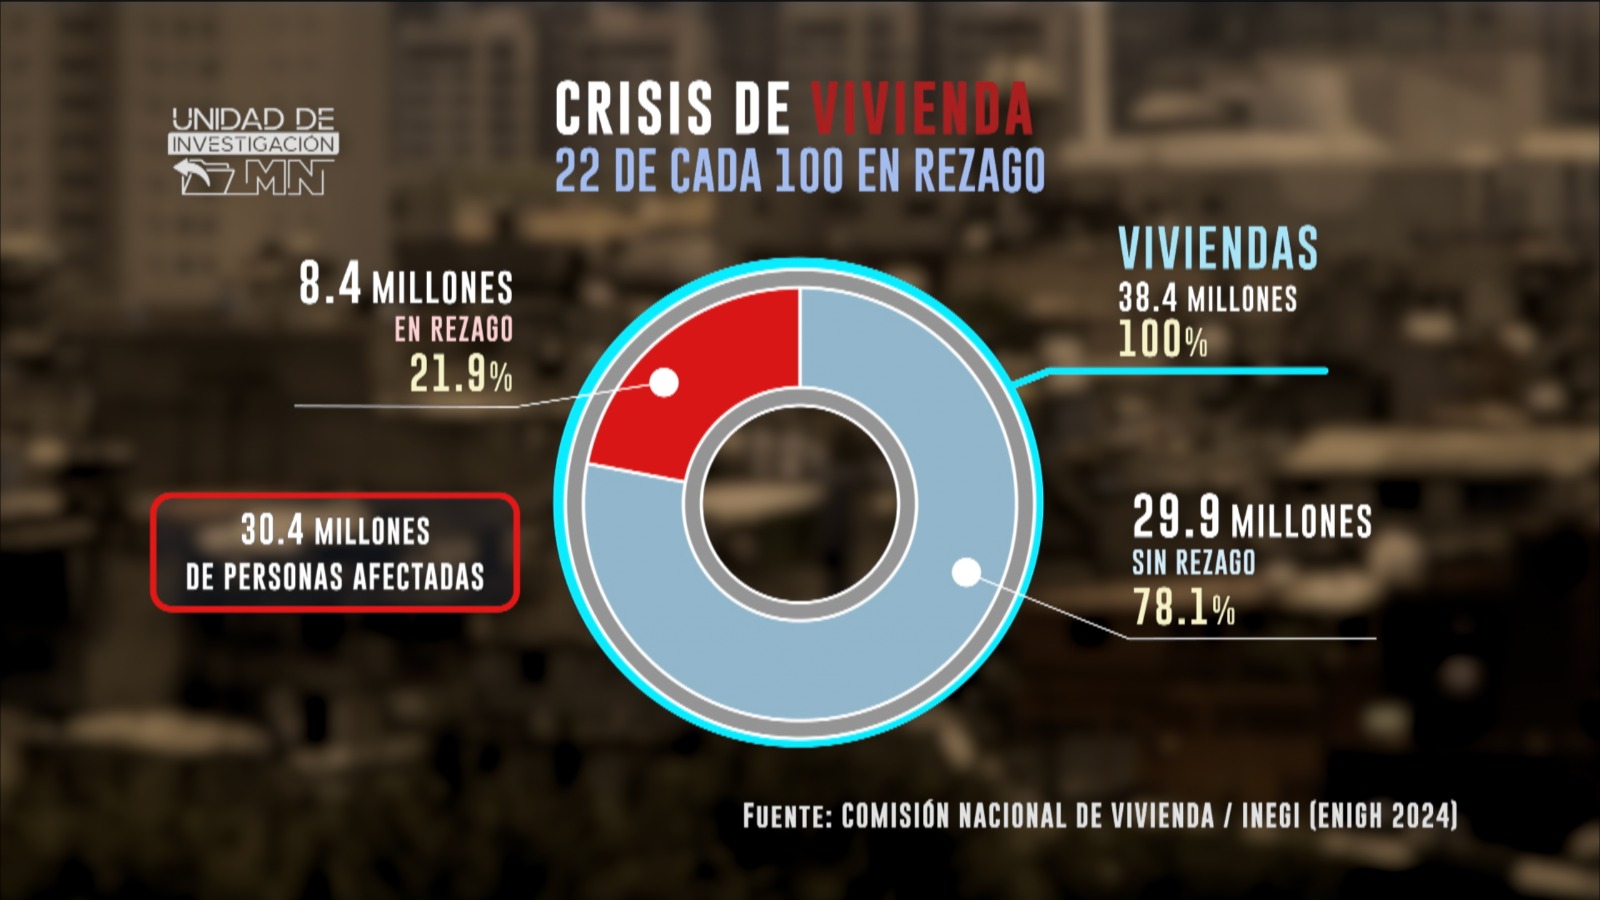
La Comisión Nacional de Vivienda (Conavi), con base en información del Instituto Nacional de Estadística y Geografía (INEGI), estima que México registra 8 millones 381 mil 545 viviendas en rezago habitacional. La cifra representa 21.9% de todas las viviendas habitadas del país. No se trata de viviendas deterioradas únicamente por el paso del tiempo. El rezago incluye hogares con hacinamiento, materiales precarios, techos y muros inseguros, pisos inadecuados, ausencia de servicios básicos o condiciones que impiden desarrollar una vida digna.
Traducido a personas, el panorama adquiere otra dimensión. Más de 30 millones 450 mil mexicanos viven actualmente bajo alguna condición de rezago habitacional.
La cifra equivale a toda la población conjunta de entidades como Jalisco, Nuevo León, Chihuahua, Sonora, Yucatán y Quintana Roo. No es un problema sectorial. Es una de las expresiones más amplias de desigualdad que enfrenta el país.
La vivienda dejó de ser un problema de construcción
Durante décadas, buena parte del debate público giró alrededor de una idea aparentemente sencilla: el problema consistía en que faltaban viviendas.
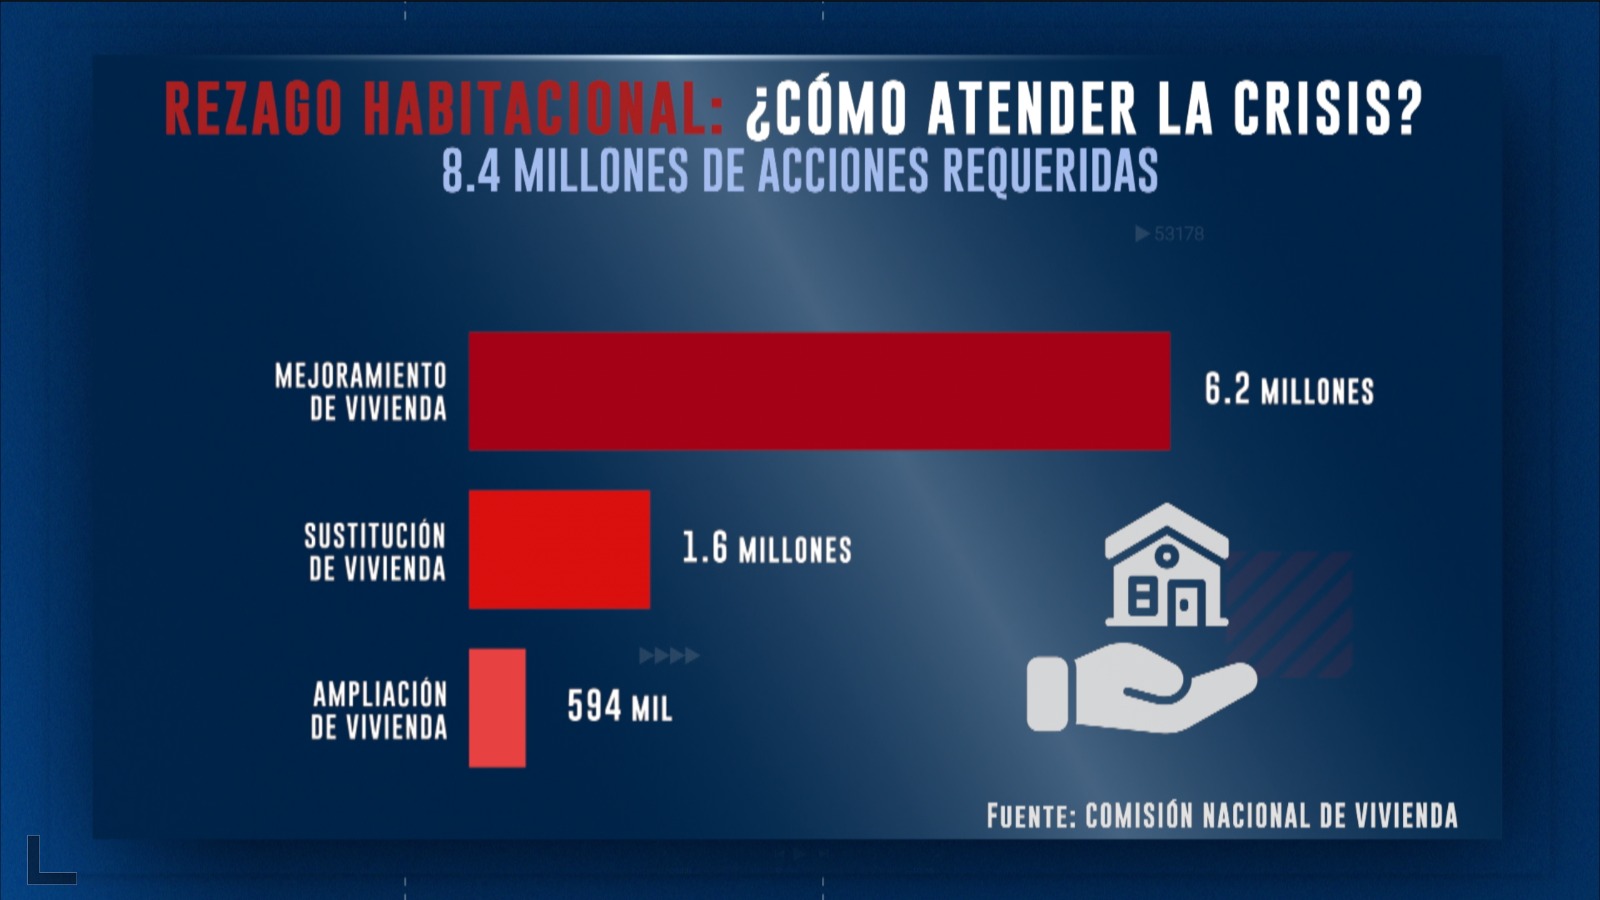
Los diagnósticos oficiales muestran otra realidad. Conavi calcula que atender el rezago exige más de 6 millones 235 mil acciones de mejoramiento, 1 millón 552 mil sustituciones completas y casi 600 mil ampliaciones. La lectura cambia por completo. La principal necesidad nacional no consiste únicamente en levantar nuevas casas. Consiste en intervenir millones de viviendas donde las personas ya viven, pero lo hacen sin condiciones adecuadas.
La crisis dejó de ser exclusivamente cuantitativa. Se volvió cualitativa. Juan Pablo Chávez, director territorial de TECHO México, resume esa transformación después de recorrer comunidades en distintas regiones del país.
"No me imaginaba que hubiera personas que tuvieran que vivir en estas condiciones", admite.
Luego describe una escena repetida cientos de miles de veces.
"Muchas veces son materiales de desecho; las dimensiones no alcanzan para albergar a las familias que viven ahí."
El problema ya no puede explicarse únicamente desde la pobreza. Tampoco desde la falta de vivienda. Lo que muestran los datos es un modelo urbano incapaz de garantizar que una vivienda sea realmente habitable.
El gran vacío del sistema
La reforma de 2024 también modificó las atribuciones del Infonavit y del Fovissste. Ambas instituciones recibieron nuevas facultades para construir, rehabilitar, adquirir suelo, arrendar vivienda y participar de forma más activa en la política habitacional. Sobre el diseño institucional, el cambio parece importante. Pero el propio diagnóstico oficial revela una contradicción mucho más profunda.
La Sociedad Hipotecaria Federal estima que 73.6% de las viviendas en rezago pertenecen a hogares que no pueden ser atendidos por el Infonavit o el Fovissste. Ese dato cambia completamente la discusión. Durante años se asumió que ampliar el crédito resolvería buena parte del déficit habitacional. Sin embargo, casi tres cuartas partes de quienes enfrentan rezago permanecen fuera del sistema formal de financiamiento. No porque hayan rechazado esos mecanismos. Sino porque nunca pudieron ingresar a ellos. La arquitectura institucional fue diseñada alrededor del empleo formal. La realidad laboral mexicana siguió otro camino.
Millones de trabajadores sobreviven en la informalidad, con ingresos irregulares o sin acceso a seguridad social. En consecuencia, el principal sistema de vivienda pública termina excluyendo precisamente a quienes presentan mayores necesidades.
"La mayoría de las personas no tienen acceso al Infonavit o al Fovissste", explica la abogada especialista en vivienda Carla Escoffié.
"Para esas personas está la Comisión Nacional de Vivienda, que otorga subsidios para reparación o adquisición, pero históricamente los fondos han sido insuficientes."
La frase resume una paradoja estructural. El Estado amplió el derecho. Pero los instrumentos para ejercerlo siguen alcanzando sólo a una parte de la población.
La desigualdad también tiene coordenadas
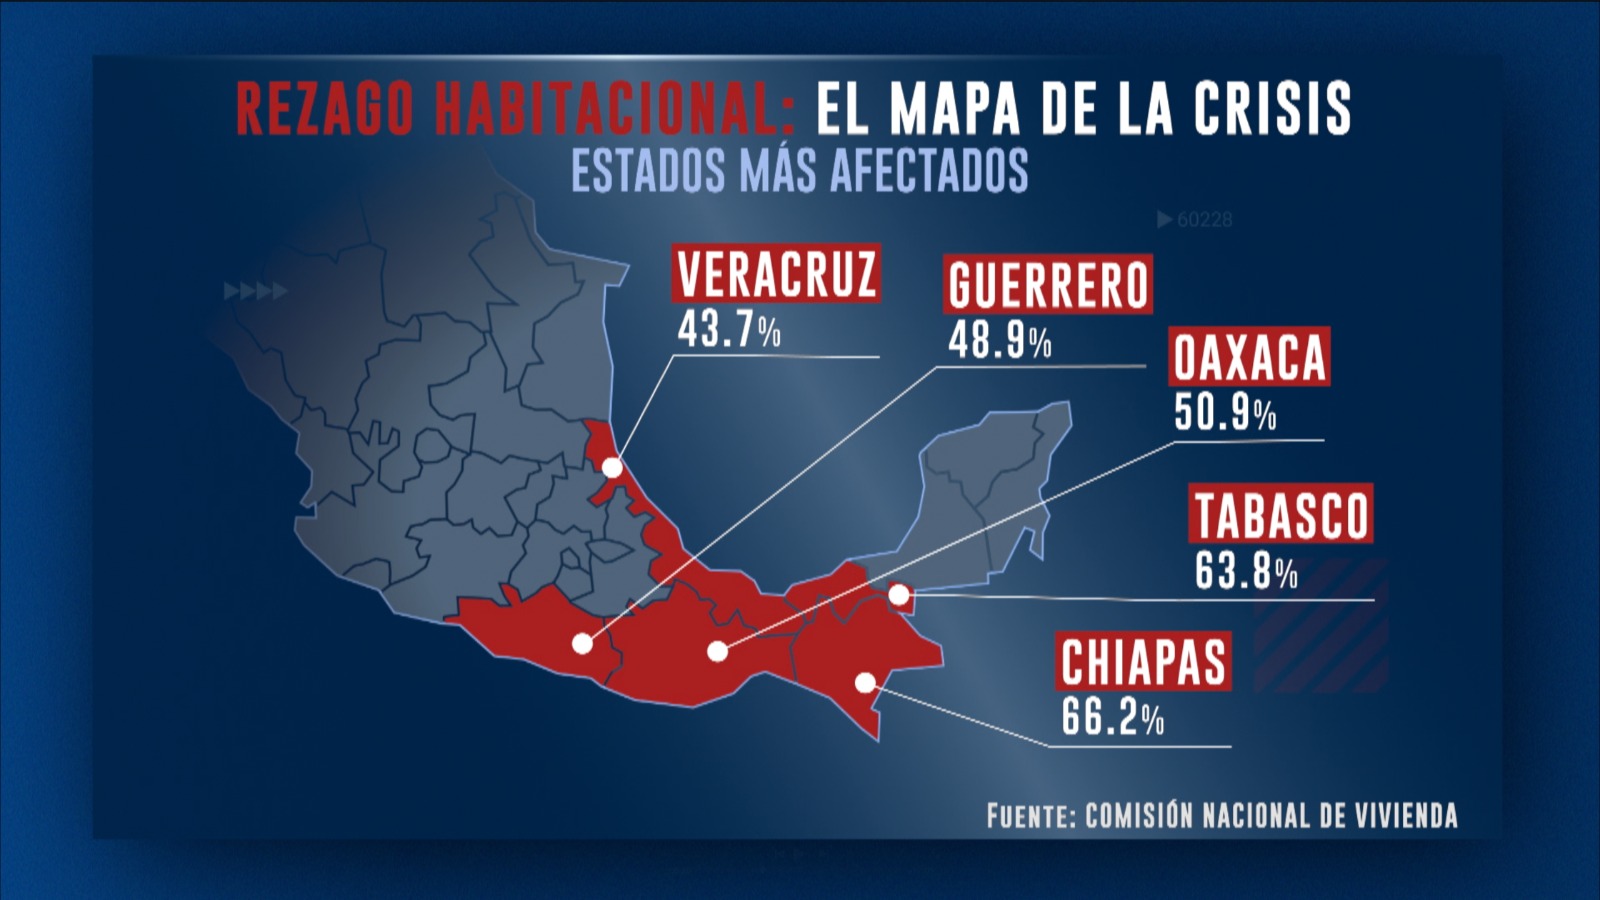
El rezago habitacional tampoco se distribuye de forma homogénea. Su mapa coincide con las regiones donde históricamente convergen pobreza, infraestructura insuficiente y menor inversión pública. Chiapas encabeza la lista nacional. Dos de cada tres viviendas presentan algún tipo de rezago. Le siguen Tabasco, Oaxaca, Guerrero y Veracruz.
No se trata únicamente de una coincidencia estadística. Es la evidencia de que la política habitacional reproduce las mismas desigualdades territoriales que han acompañado al país durante décadas. La vivienda adecuada no depende exclusivamente de la calidad de una construcción. Depende del acceso al agua, al drenaje, al transporte, al empleo, a las escuelas, a los hospitales y al espacio público. Cuando esos elementos faltan, la vivienda deja de ser una plataforma de desarrollo y se convierte en otra expresión de la desigualdad.
Ese es el punto donde la investigación deja de hablar únicamente de casas. Empieza a hablar de ciudad. Porque el problema de fondo no radica únicamente en cuántas viviendas existen. La pregunta decisiva es dónde fueron construidas, bajo qué lógica crecieron las ciudades y quién terminó beneficiándose de ese modelo.
El problema comienza antes de colocar el primer ladrillo
Durante décadas, la política de vivienda en México se concentró en aumentar el número de casas construidas. El indicador de éxito era cuantitativo: más desarrollos, más créditos, más escrituras. Pero el tiempo terminó revelando una omisión decisiva. Se construyeron viviendas sin construir ciudad.
El suelo urbano -el recurso más estratégico para cualquier política habitacional- quedó sujeto, en gran medida, a la lógica del mercado. Las viviendas se levantaron donde el terreno era más barato, no necesariamente donde existían empleos, transporte público, escuelas, hospitales o servicios suficientes.
La consecuencia fue una expansión urbana que redujo el costo de construcción, pero elevó el costo social de habitar.
Para el urbanólogo Roberto Remes, el problema exige cambiar la manera en que el Estado interviene sobre el territorio.
"Si en cada ciudad encontramos zonas que sean céntricas, que tengan acceso a transporte público, al agua, a las escuelas, a los mercados y al pequeño comercio, entonces podemos pasar a un programa donde el gobierno vaya interviniendo para hacer bancos de tierra y evitar la especulación."
Su planteamiento apunta al núcleo de la crisis. La vivienda no empieza con el concreto. Empieza con el suelo. Y durante años, el Estado perdió capacidad para decidir dónde debía crecer la ciudad.
Cuando la vivienda terminó aislada de la ciudad
El caso de Ciudad Primavera, en Veracruz, sintetiza uno de los mayores errores del modelo habitacional mexicano.
En 2006 fueron construidas alrededor de 1,500 viviendas mediante créditos del Infonavit. El proyecto fue presentado como un desarrollo integral que ofrecería servicios, oportunidades de empleo, comercio y conectividad.
La promesa nunca terminó de materializarse. Con el paso de los años, numerosas viviendas quedaron abandonadas. No porque las familias rechazaran la posibilidad de tener una casa propia. La abandonaron porque el entorno nunca permitió desarrollar un proyecto de vida.
"Dijeron que iba a haber un hotel, dos centros comerciales, lo cual no se cumplió", recuerda Guadalupe, una de las propietarias.
La ausencia de empleo cercano terminó haciendo inviable permanecer en el desarrollo.
"Al no haber trabajo allá, nos tenemos que regresar a donde estábamos."
La vivienda existía. Lo que nunca llegó fue la ciudad. Ese patrón dejó una huella que todavía persiste.
El maestro en Arquitectura por la UNAM y especialista en urbanismo Juan Kaye López advierte que existen alrededor de 650 mil viviendas abandonadas construidas con créditos del Infonavit, mientras el INEGI reconoce cerca de seis millones de viviendas deshabitadas en el país.
"Fueron construidas sin planeación, sin servicios y sin conexión urbana", resume.
La experiencia demuestra que una vivienda puede convertirse en patrimonio o en abandono dependiendo de lo que exista alrededor de ella.
El urbanista invisible: la autoconstrucción
La incapacidad del Estado y del mercado para responder plenamente a la demanda habitacional produjo un tercer actor. Las propias familias. De acuerdo con Juan Pablo Chávez, director territorial de TECHO México, alrededor del 60% del crecimiento urbano ocurre mediante procesos de autoconstrucción.
No es un fenómeno marginal. Es la principal forma mediante la cual millones de mexicanos han resuelto históricamente el acceso a una vivienda. La cifra también revela otra realidad.
Mientras las políticas públicas se concentraban en financiar vivienda formal, buena parte de las ciudades creció fuera de los esquemas institucionales, levantando barrios completos mediante esfuerzos familiares, ampliaciones progresivas y construcción informal. La autoconstrucción no es únicamente una práctica constructiva. Es la evidencia de que el sistema formal nunca logró absorber la demanda real.
La vivienda también dejó de ser accesible para quienes sí tienen empleo
Si la exclusión financiera afecta a millones de trabajadores informales, la evolución reciente del mercado inmobiliario ha comenzado a expulsar incluso a quienes cuentan con empleo formal y acceso a crédito.
En 2018, el precio promedio nacional de una vivienda rondaba los 804 mil pesos. Hoy se aproxima a 1.7 millones de pesos. En menos de una década prácticamente duplicó su valor.
Los ingresos laborales, en cambio, crecieron a un ritmo muy inferior. La consecuencia es una ruptura que modifica el funcionamiento del mercado. Tener empleo dejó de ser suficiente para comprar una vivienda.
Abigail, profesionista que busca adquirir un departamento en la zona sur de la Ciudad de México, describe esa nueva barrera.
"Ya los departamentos son de precios muy elevados; aunque tengas Infonavit o créditos, no alcanza."
Su capacidad de financiamiento apenas cubre una fracción del costo de los inmuebles disponibles en la zona donde trabaja y ha vivido durante años.
Oswaldo enfrenta una situación similar. "Tienes que ganar alrededor de 20 mil pesos para acceder a un crédito de un millón 200 mil pesos, más o menos, y mi salario no excede esa cantidad."
Ambos testimonios muestran un cambio estructural. Durante años, el empleo formal representó la puerta de entrada al mercado de vivienda. Hoy, incluso quienes cruzan esa puerta descubren que el precio de los inmuebles los deja nuevamente fuera.
Una reforma ambiciosa con instrumentos todavía incompletos
La reforma constitucional amplió el concepto de vivienda y fortaleció el marco jurídico del derecho habitacional. Sin embargo, el texto también deja abiertos interrogantes sobre su implementación. El nuevo marco normativo no establece un presupuesto específico para hacer efectivo el derecho reconocido.
Tampoco fija plazos obligatorios de cumplimiento, indicadores verificables ni metas que permitan evaluar el avance de la política pública. En términos institucionales, la diferencia es determinante. Reconocer un derecho constituye apenas el primer paso. Garantizarlo exige recursos, mecanismos de ejecución y sistemas de evaluación. De lo contrario, la distancia entre la norma y la realidad permanece intacta.
"Leyes no nos faltan; lo que nos falta es la ejecución de esas leyes, que se haga cumplir la ley a cabalidad", resume Roberto Guadalupe Cañas Pozos, especialista en gestión integral de riesgos.
Hasta ahora, el Gobierno federal ha anunciado la construcción de un millón de viviendas durante el sexenio. La meta representa uno de los proyectos habitacionales más ambiciosos de los últimos años. Pero las cifras oficiales sugieren que construir más viviendas, por sí solo, no resolverá el problema.
La magnitud del rezago exige intervenir millones de viviendas existentes, ampliar la cobertura de los mecanismos de financiamiento, recuperar capacidad pública sobre el suelo urbano y fortalecer la planeación territorial. En otras palabras, exige transformar el modelo.
La vivienda adecuada no depende sólo de una casa
La investigación deja una conclusión difícil de ignorar. La crisis habitacional mexicana no puede explicarse únicamente por la falta de viviendas. Es el resultado de varias decisiones acumuladas durante décadas. Se construyeron desarrollos donde el suelo era barato, aunque estuvieran lejos del empleo. Se financió principalmente a trabajadores formales en un país donde millones laboran en la informalidad. La planeación urbana perdió terreno frente a la expansión inmobiliaria. El precio del suelo y de la vivienda avanzó más rápido que los ingresos. Y mientras todo eso ocurría, millones de familias resolvieron por sí mismas lo que el Estado y el mercado no consiguieron resolver.
La reforma de 2024 reconoce una verdad incuestionable: una vivienda sólo puede considerarse adecuada cuando ofrece condiciones reales para desarrollar un proyecto de vida. Pero esa definición también expone la magnitud del desafío. Porque una vivienda adecuada no es únicamente un inmueble. Es agua potable. Es transporte. Es escuelas. Es hospitales. Es empleo. Es espacio público. Es seguridad jurídica. Es ciudad.
Una promesa cuya prueba comienza ahora
El cambio legislativo representa un avance relevante. Por primera vez, el Estado mexicano incorpora de manera explícita una visión más amplia del derecho a la vivienda. Sin embargo, las cifras oficiales muestran que el desafío no es jurídico. Es estructural. Más de 30 millones de personas continúan viviendo en rezago habitacional. Casi tres de cada cuatro hogares afectados permanecen fuera de los mecanismos tradicionales de financiamiento. Millones de viviendas requieren rehabilitación antes que sustitución. Y el crecimiento urbano continúa enfrentando problemas de planeación, disponibilidad de suelo y acceso a servicios.
Mientras el derecho a la vivienda adecuada ya forma parte del lenguaje constitucional, el agua sigue llegando apenas como un hilo a la llave de su casa. Entre ambos extremos ?el de la ley y el de la vida cotidiana? se encuentra el verdadero desafío de la política habitacional mexicana. Porque el éxito de la reforma no se medirá por la amplitud de su definición jurídica ni por el número de viviendas que se construyan. Se medirá cuando las viviendas de los mexicanos dejen de ser la expresión cotidiana de un modelo que, durante demasiado tiempo, construyó casas sin garantizar el derecho a habitarlas plenamente.